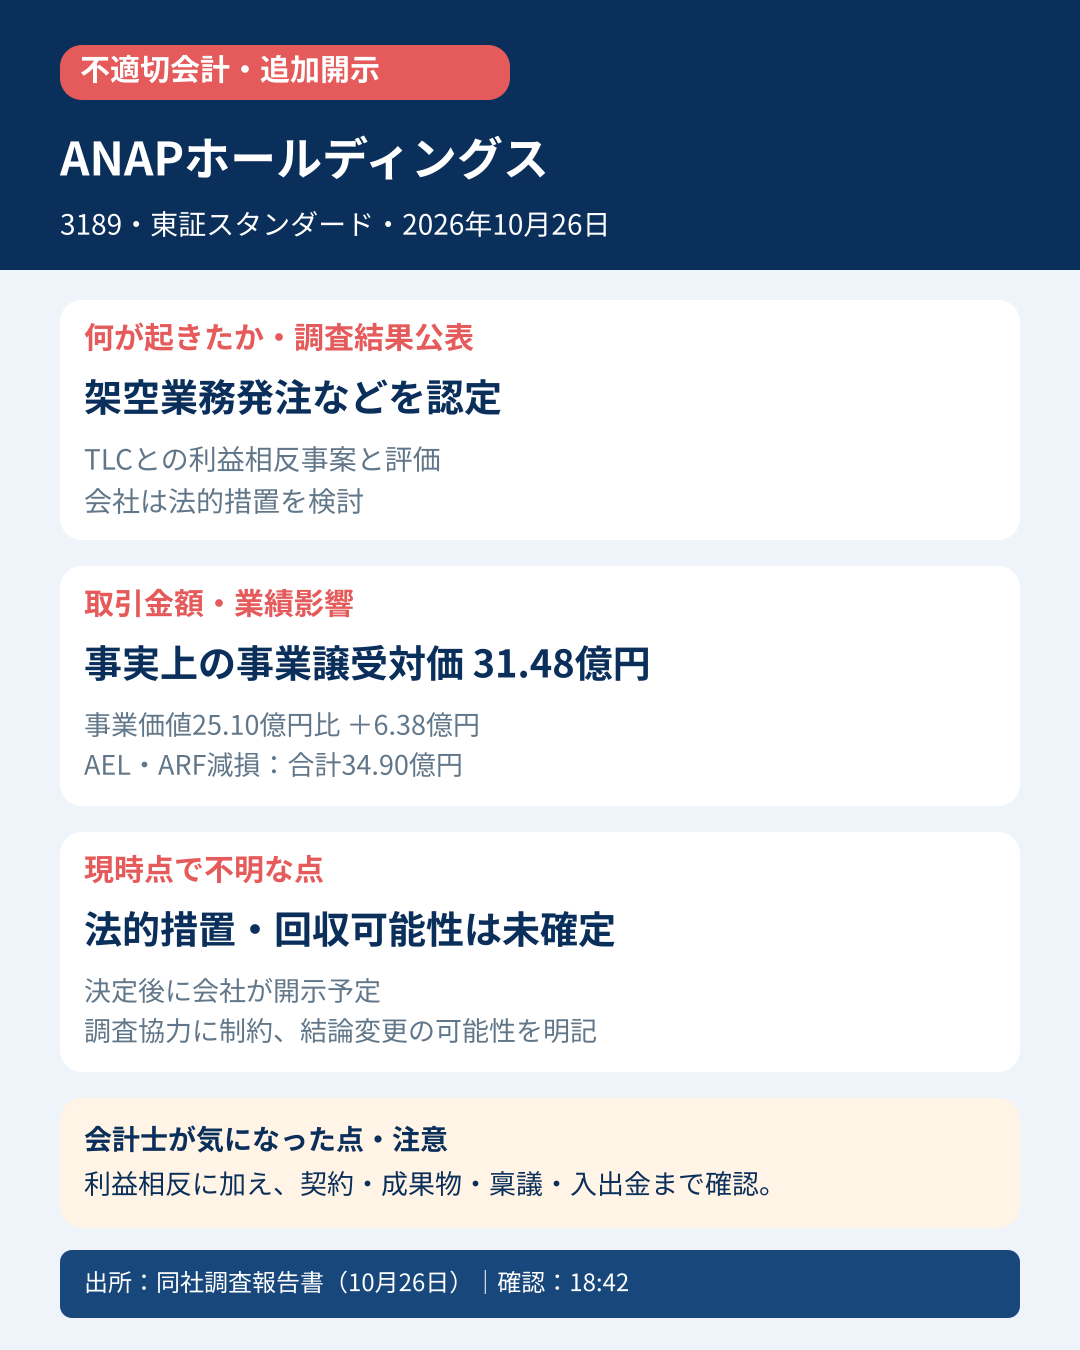
ANAPホールディングスは2026年10月26日、外部専門家チームの調査報告書を公表しました。報告書は、子会社とTLCとの取引について、架空の商品・業務発注など実体のない取引に係る支払いを認定し、全体を第三者の利益のために権限が用いられた利益相反事案と評価しています。会社は法的措置の要否を検討し、決定後に開示するとしています。
主要な事実
- 対象会社:株式会社ANAPホールディングス(3189、東証スタンダード)
- 公表日:2026年10月26日
- 調査対象:子会社AEL・ARFとTLCとの取引、類似するBASICKS事業譲受など
- 事実上の事業譲受対価:3,147,937,091円(31.48億円)
- 外部評価による事業価値:2,510,335,000円(25.10億円)
- 差額:637,602,091円(6.38億円、当方計算)
- AEL・ARFの減損損失:合計3,489,856,000円(34.90億円)
調査報告書が認定・指摘した内容
報告書は、商品仕入れ、ブランディング、店舗業務委託、広告、商品製造仕入れなどの支払いを検証しました。その結果、架空仕入れ・架空業務発注と認定した支払い、TLCのために行われたと認定した支払い、TLCのための支払いを含む疑いが濃厚としたものを区分しています。
また、AEL・ARFとTLCの契約締結や多額の支払いについて、必要な子会社・親会社の取締役会決議を経ていなかったと整理しています。取引実行後の2025年6月9日付開示が将来の業務提携・開発費用として記載されていたため、既に支払った事実を他の取締役へ隠していたことが強く疑われるとも述べています。
会計士としての解釈
この報告書から最も重要なのは、評価額の妥当性だけを確認しても統制にならない点です。取引相手との人的・資本的関係、承認権限、契約日と実行日、成果物・納品書、資金の入出金まで一続きで確認しなければ、形式上の稟議や外部評価書があっても実体のない支払いを止められません。
報告書は原因として、利益相反関係の把握不足、親会社取締役会への情報遮断、子会社管理規程の不適用、紙の稟議による監視の遅れ、内部監査1名体制、子会社取締役会・監査役監査の形骸化を挙げています。つまり、1回の判断ミスというより、関連当事者管理と支払統制が複数層で機能しなかった問題として読む必要があります。
区別して読む点
調査チームは、BASICKS事業譲受についてはTLC取引のような利益相反構造や社外流出を認めず、通常の業務過程における経営判断の過誤と評価しています。また、現経営陣の本件への関与は認めるに至らなかったとしています。疑義・認定事実・別事案を一括して扱わないことが重要です。
次に確認する点
- 会社が検討する法的措置の対象・請求額・回収可能性
- 過年度決算、有価証券報告書、内部統制報告書の追加訂正要否
- 再発防止策が規程整備だけでなく、関連当事者確認、取引前審査、成果物確認、リアルタイム監査として運用されるか
現時点の制約
調査報告書は、一部の旧役職員から十分な資料提供やヒアリング協力を得られなかったため調査上の限界があり、新事実により結論が変わる可能性を明記しています。法的措置と資金回収の見込みも、現時点では未確定です。
前回の「調査報告書受領」段階の記事:ANAPホールディングス、調査報告書を受領
一次資料
確認:2026年10月26日18時42分(日本時間)
※事実と外部調査チームの評価、当サイトの解釈を区別して記載しています。投資判断はご自身で行ってください。



コメント