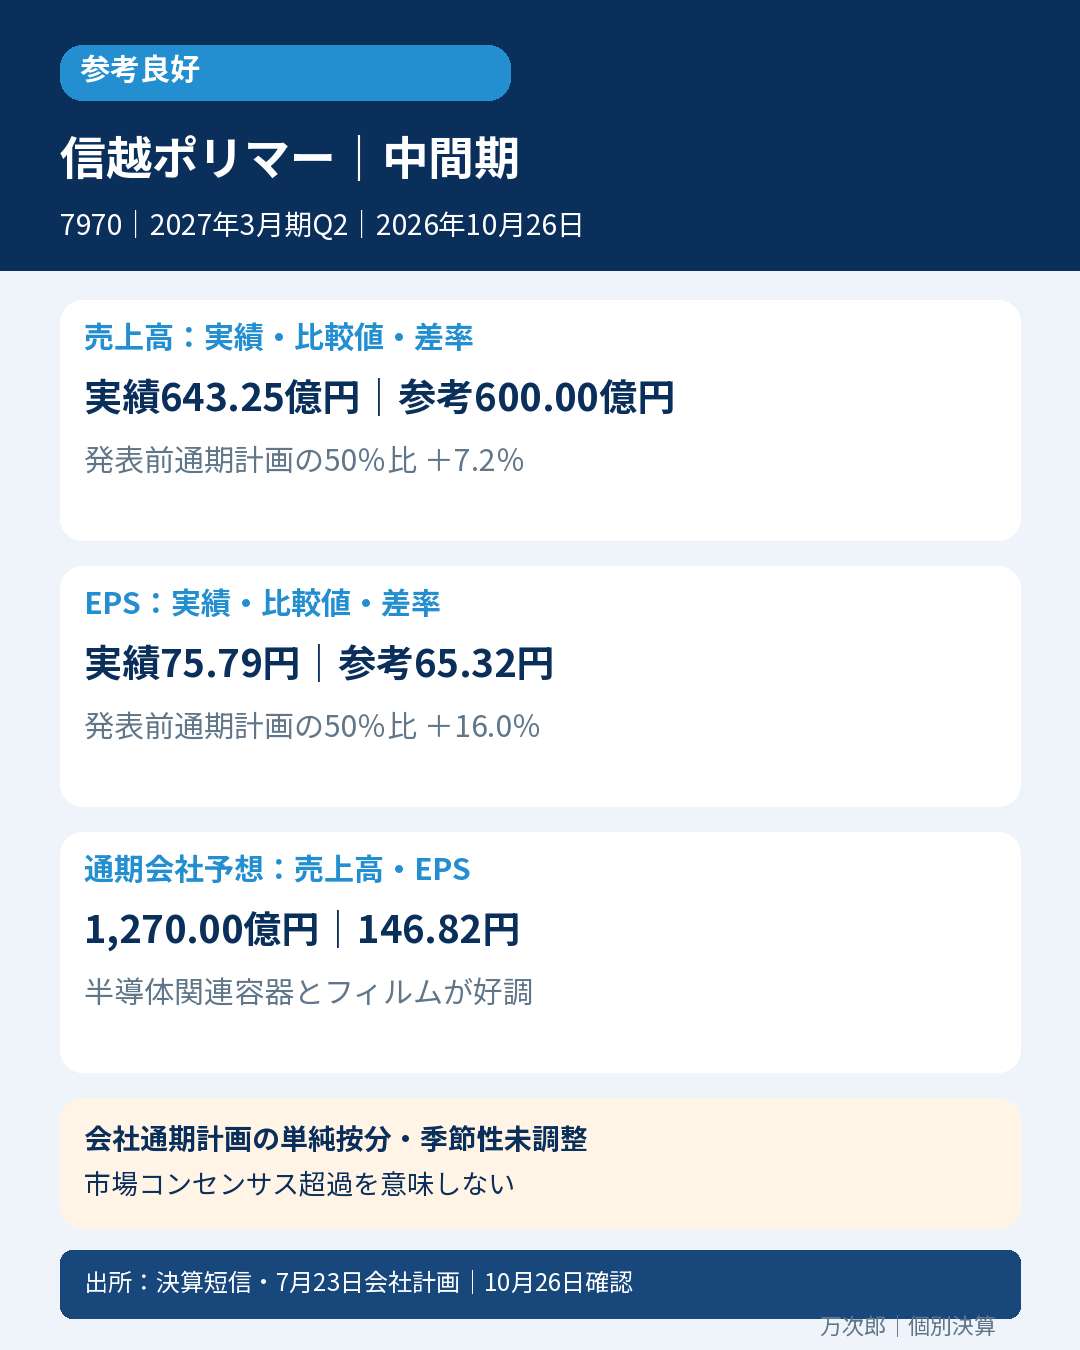
信越ポリマーは、半導体関連容器やフィルムの販売拡大で、増収以上に営業利益が伸びました。2027年3月期中間期の売上高とEPSは、発表前の年間会社計画の50%に相当する参考値をともに上回っています。
主要数値(2026年4月1日~9月30日、連結)
・売上高643.25億円(前年同期比+14.4%)
・営業利益93.54億円(+31.6%)
・親会社株主帰属利益60.95億円(+11.2%)
・基本EPS75.79円
2026年10月26日に修正した通期会社予想は売上高1,270.00億円、営業利益182.00億円、基本EPS146.82円。この新予想を上の参考比較へ遡って使っていません。
会計士が気になった点
精密成形品事業は売上高340.28億円、営業利益67.27億円。会社は半導体の出荷・工程内容器の需要が高水準と説明しています。住環境・生活資材事業も売上高120.77億円、営業利益16.32億円で、売上+11.1%に対し利益+109.0%。付加価値の高い製品構成が利益の伸びにつながっています。
営業CFは86.64億円で純利益を上回りました。ただし売上債権の増加で37.14億円の資金を使う一方、税金支払額は前年26.72億円から15.65億円へ減っています。現金増加のすべてを本業の改善と読まず、回収と税金の時期差を分けて見ます。
次に確認する点
半導体関連容器の需要と高付加価値品の構成が続くか、増えた売上債権の回収が伴うかを確認します。この会社の開示から読み取れる範囲であり、業界全体の成長率を示すものではありません。
判定結果
参考良好:該当。
厳格判定:対象外。発表前の同期間・通期の直接市場コンセンサス未取得。不在とは断定していません。
次点判定:対象外。翌年度12か月通期会社予想が未公表で、必要なコンセンサスの不存在も未確認です。当年度の通期上方修正を翌年度予想へ代用していません。
発表前計画との参考比較
7月23日公表の年間会社計画を使用しています。
売上高:1,200.00億円×50%=600.00億円に対し643.25億円。43.25億円、7.2%上回りました。
EPS:130.64円×50%=65.32円に対し75.79円。10.47円、16.0%上回りました。
会社通期計画の単純按分・季節性未調整で、会社公表の中間期予算ではありません。市場コンセンサス超過を意味しません。
出所:決算短信、7月23日会社計画、2026年10月26日の予想修正
https://www.release.tdnet.info/inbs/140120261026555690.pdf
https://www.shinpoly.co.jp/ja/ir/release/auto_20260723598111/pdfFile.pdf
https://www.release.tdnet.info/inbs/140120261026555722.pdf
確認:2026年10月26日
同じ記事のX投稿:信越ポリマーの中間期決算


コメント