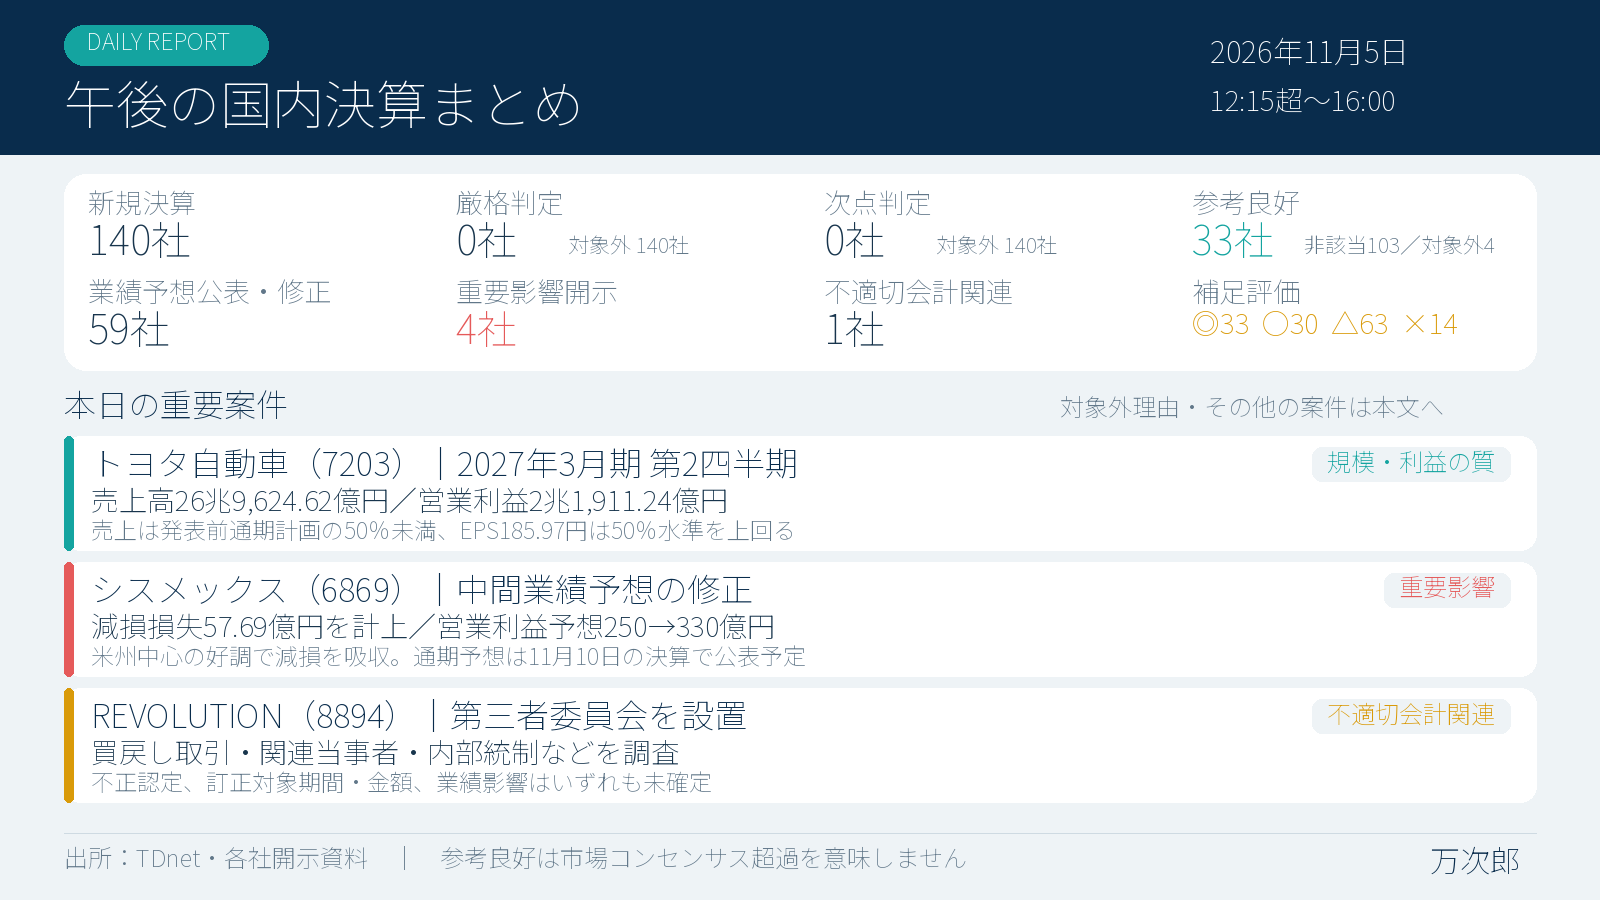
午後の国内決算まとめ|2026年11月5日
集計期間:12:15超~16:00(日本時間)
トヨタ自動車は中間売上高26兆9,624.62億円、営業利益2兆1,911.24億円。売上高は発表前通期計画の50%水準にわずかに届かなかった一方、EPS185.97円は50%水準を上回りました。シスメックスは57.69億円の減損を計上しながら、米州を中心とする好調で中間営業利益予想を250億円から330億円へ上方修正。REVOLUTIONは第三者委員会を設置し、買戻し取引、関連当事者、内部統制などを調査します。
集計結果
- 新規決算:140社
- 厳格判定:0社(対象外140社。発表前・同一期間・同一定義の直接市場コンセンサス未取得)
- 次点判定:0社(対象外140社。コンセンサス不存在未確認、または翌年度12か月会社予想未公表)
- 参考良好:33社(非該当103社、対象外4社)
- 業績予想の公表・修正:59社
- 重要影響開示:4社
- 不適切会計関連:1社
- 補足評価:◎33社、○30社、△63社、×14社
補足評価は、◎=参考良好、×=営業利益・純利益・EPSのいずれかが0以下、○=それ以外で営業利益率10%以上かつ取得済み営業CFが非負(営業CF未開示を不利扱いしない)、△=その他として、確認済み実績から統一集計しています。
重要案件
1. トヨタ自動車(7203)|2027年3月期 第2四半期
売上高26兆9,624.62億円、営業利益2兆1,911.24億円、親会社所有者帰属利益2兆2,364.46億円、EPS185.97円、営業CF1兆6,039.24億円。発表前通期売上計画54兆円の50%に売上高は届かず、発表前EPS272.17円の50%は上回りました。利益と資金収支を分け、下期の通期前提を確認する必要があります。
2. シスメックス(6869)|減損と中間予想修正
BioMajestyののれん等で減損損失57.69億円を計上。一方、米州中心の好調により中間予想を、売上高2,650億円から2,720億円、営業利益250億円から330億円へ上方修正しました。通期予想は11月10日の中間決算と同時に公表予定です。
3. ヒラキ(3059)|減損と通期下方修正
生野事業所建物で減損損失1.38億円を計上し、通期予想を売上高125億円から123億円、営業利益1.50億円から0.10億円、親会社株主帰属利益1億円から1.60億円の赤字へ修正しました。減損だけでなく、本業の中間営業赤字も通期見通しへ影響しています。
4. 椿中島(6464)|生産拠点再編
ポーランド、スロバキア、米国テネシー州の3工場を閉鎖し、製品を主にインド工場へ移管する計画です。減損、移転費用、退職金などを見込みますが、2026年12月期の影響額は精査中です。
5. REVOLUTION(8894)|第三者委員会を設置
買戻し取引、関連当事者開示、内部統制、WeCapitalのプロセス・ガバナンスに加え、過去のクラウドファンド案件が金融取引または資金供与だった可能性を調査します。不正会計の認定、訂正対象期間・金額、業績影響はいずれも未確定です。
参考良好33社
旭化成(3407)、アサンテ(6073)、ダイセル(4202)、三菱ケミカルグループ(4188)、日伝(9902)、住友倉庫(9303)、レンゴー(3941)、兼松(8020)、稲畑産業(8098)、ソーダニッカ(8158)、飯野海運(9119)、大末建設(1814)、キムラ(7461)、助川電気工業(7711)、ジャックス(8584)、オリジナル設計(4642)、ダイキン工業(6367)、かどや製油(2612)、トーカロ(3433)、綜研化学(4972)、日本製鉄(5401)、FUJI(6134)、山一電機(6941)、ローム(6963)、内海造船(7018)、エフテック(7212)、ピジョン(7956)、日邦産業(9913)、情報企画(3712)、北海道コカ・コーラボトリング(2573)、フコク(5185)、有沢製作所(5208)、理想科学工業(6413)。
会計士が気になった点
同じ「利益改善」でも、シスメックスのように減損を吸収して上方修正するケースと、ヒラキのように本業赤字と減損が通期下方修正へつながるケースでは質が異なります。また、REVOLUTIONは調査範囲が広く、現時点で金額を決めつけず、訂正期間・内部統制評価・業績影響の確定開示を待つべき段階です。
参考良好は、発表前通期会社計画の単純按分(季節性未調整)との比較であり、市場コンセンサス超過を意味しません。未取得・未公表・対象外を0として扱っていません。
出所:TDnet・各社開示資料


コメント