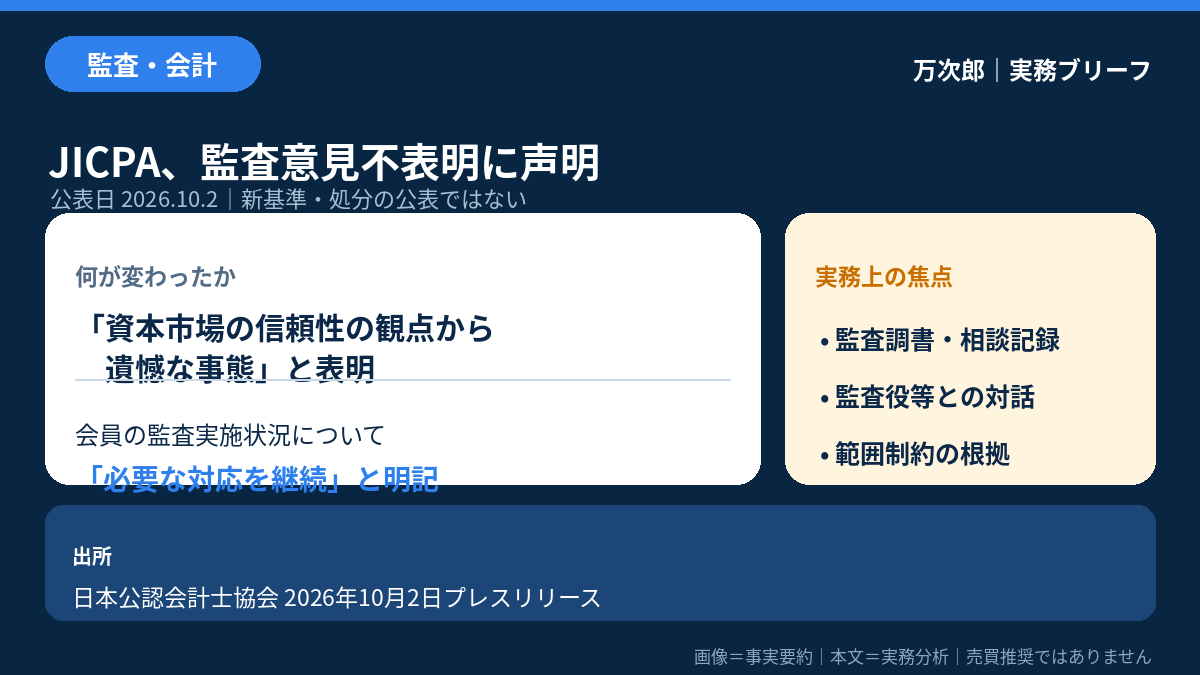
日本公認会計士協会(JICPA)は2026年10月2日、産業用電子機器メーカーの有価証券報告書に対して監査意見不表明が付されたことについて、「資本市場の信頼性の観点から遺憾な事態」とするプレスリリースを公表しました。
n
目次
何が変わったか
n
監査意見不表明という事実自体ではなく、JICPAが監査人側の対応を継続的にモニタリングしてきたことと、今後も会員の監査実施状況について「必要な対応」を行うと明記した点が新しい情報です。
n
なお、JICPAのリリースは会社名を明記していません。本稿では特定企業を断定せず、監査実務上の意味に絞ります。
n
実務への影響
n
- n
- 監査チーム:意見不表明に至る証拠不足、範囲制約、重要な判断、審査・相談の記録が改めて焦点になります。
- 監査法人の品質管理:監査実施状況への「必要な対応」が何を意味するかは未公表ですが、個別業務の検証や品質管理上の対応に備えた文書化が必要です。
- 発行会社・監査役等:調査資料の提供時期、経営者関与の評価、監査人とのコミュニケーション履歴を時系列で整理し、解消条件を共有する必要があります。
n
n
n
n
今すべき対応
n
- n
- 意見形成を妨げた未入手証拠と代替手続の可否を一覧化する。
- 監査役・監査委員会、経営者、監査人の協議記録を照合する。
- 追加調査や訂正開示が監査意見へ与える影響と次回開示時期を更新する。
n
n
n
n
注意点
n
今回の公表は、新たな監査基準の設定、行政処分、会員処分の公表ではありません。JICPAが今後どのような対応を取るか、追加公表の有無を確認する必要があります。
n
一次情報:日本公認会計士協会「上場企業の有価証券報告書における監査意見不表明について」(2026年10月2日)
n
本稿は公表資料に基づく実務解説であり、投資判断を勧めるものではありません。



コメント