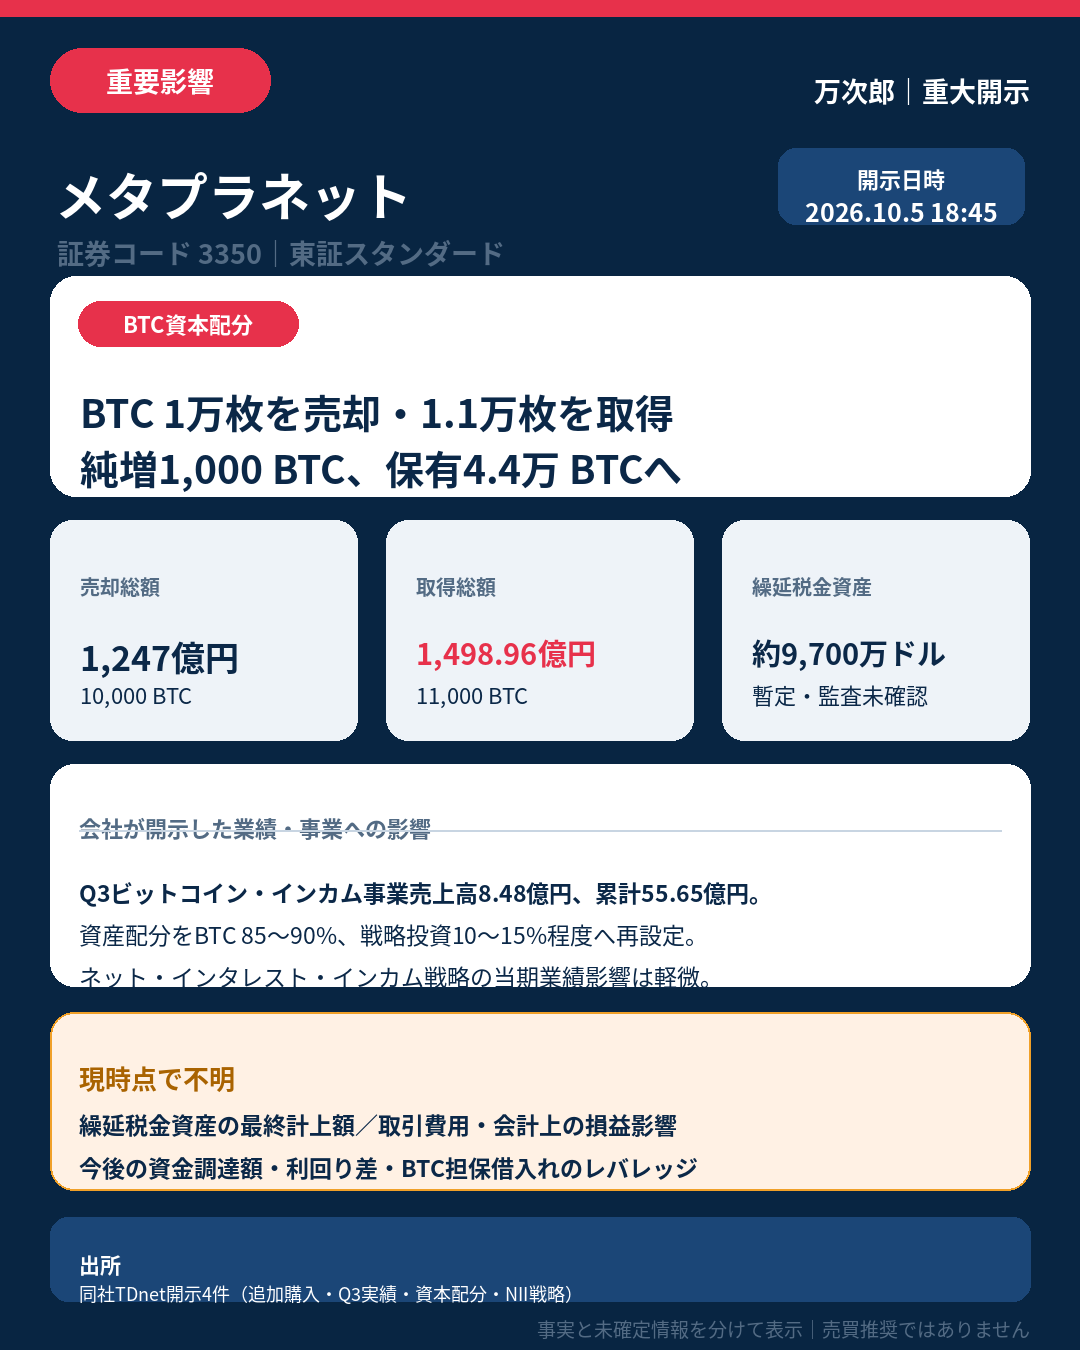
結論:メタプラネット(3350)は2026年10月5日、第3四半期中にビットコイン10,000 BTCを売却し、その後11,000 BTCを取得したと公表しました。純増は1,000 BTCで、2026年9月30日時点の保有総数は44,000 BTCです。同時に、資産配分を「ビットコイン85〜90%程度、戦略投資10〜15%程度」とする資本配分方針へ再改定し、新たにネット・インタレスト・インカム戦略を導入しました。
何が起きたか
- 売却:10,000 BTC、平均売却価格12,470,098円、売却総額1,247億円
- 取得:11,000 BTC、平均取得価格13,626,928円、取得総額1,498.96億円
- 純取得:1,000 BTC
- 保有総数:44,000 BTC(2026年9月30日時点)
- 保有分の平均取得単価:15,555,717円、取得原価総額6,844.52億円
会社は、保有ビットコインを必要時に現金化できることを実取引で示し、将来の社債・優先株式などの資金調達手段を広げる目的だったと説明しています。売却資金による社債・借入金の返済や優先株式の償還は行っておらず、各債務は従前の条件で継続しています。ビットコインを中核資産として長期保有する方針も変更していません。
業績・財政への影響
2026年12月期第3四半期のビットコイン・インカム事業売上高は8.48億円、期初からの累計は55.65億円、直近12か月累計は98.07億円です。同事業の売上高には、関連取引のオプション・プレミアム、実現損益、期末評価損益が反映されると会社は説明しています。
今回の売却は、売却価格を上回る価格で取得したビットコインが対象だったため、米国税務上の譲渡損失が発生しました。会社は、米国持株会社の子会社で約9,700万ドルの繰延税金資産が計上される可能性を暫定試算しています。ただし、これは監査法人の確認前であり、計上可否・最終額は未確定です。日本の連結会計上の損失が同額発生したという意味ではありません。
会社説明
再改定後の資本配分方針では、総資産の85〜90%程度をビットコイン、10〜15%程度を戦略投資に振り向ける方針です。戦略投資には金融プラットフォーム関連M&A、ネット・インタレスト・インカム戦略に基づく安定収益資産、アセットマネジメント投資などが含まれます。
ネット・インタレスト・インカム戦略では、永久型優先株式、社債(BitBonds)、ビットコイン担保型クレジット・ファシリティなどで調達した資金を安定的な収益が見込まれる資産へ投資し、運用利回りと資金調達コストの差を収益化します。会社は、この戦略の2026年12月期連結業績への影響は現時点で軽微と見込んでいます。
会計・開示上の意味
- 売却額と取得額を分けて見る必要があります。 純増は1,000 BTCですが、売却と取得を合わせた取引規模は大きく、取引費用・実現損益・税効果の確認が必要です。
- 約9,700万ドルは確定利益ではありません。 暫定的な繰延税金資産の試算であり、回収可能性の評価と監査手続を経て計上額が決まります。
- 事業モデルは保有量だけでなく調達コストと利回り差へ広がります。 NII戦略の評価には、運用利回り、優先株配当・社債利息、BTC担保借入れの条件とレバレッジを同時に見る必要があります。
現時点で不明な点
- 繰延税金資産の最終的な計上可否・計上額
- 売買手数料や取引費用を含む連結会計上の実現損益
- NII戦略の投資対象、運用規模、利回り、資金調達コスト
- BTC担保借入れの担保掛目、追加担保条件、損失時のリスク管理
今後確認するポイント
第3四半期決算では、ビットコイン売買に伴う損益・税効果、繰延税金資産の回収可能性、営業キャッシュフロー、資金調達条件を確認します。今後はBTC保有量の増加だけでなく、1株当たりBTC、資本コスト、NIIマージン、希薄化を合わせて追う必要があります。
一次情報
本記事は公表資料に基づく事実整理と分析であり、売買を推奨するものではありません。



コメント