「ロイヤルブレッド」「まるごとソーセージ」の山崎製パン。第3四半期決算から見るパン業界の現在地は、値上げ後も販売数量を確保する一方、人件費や物流費を吸収する力には事業差がある状況です。値上げだけで全事業が潤うわけではありません。
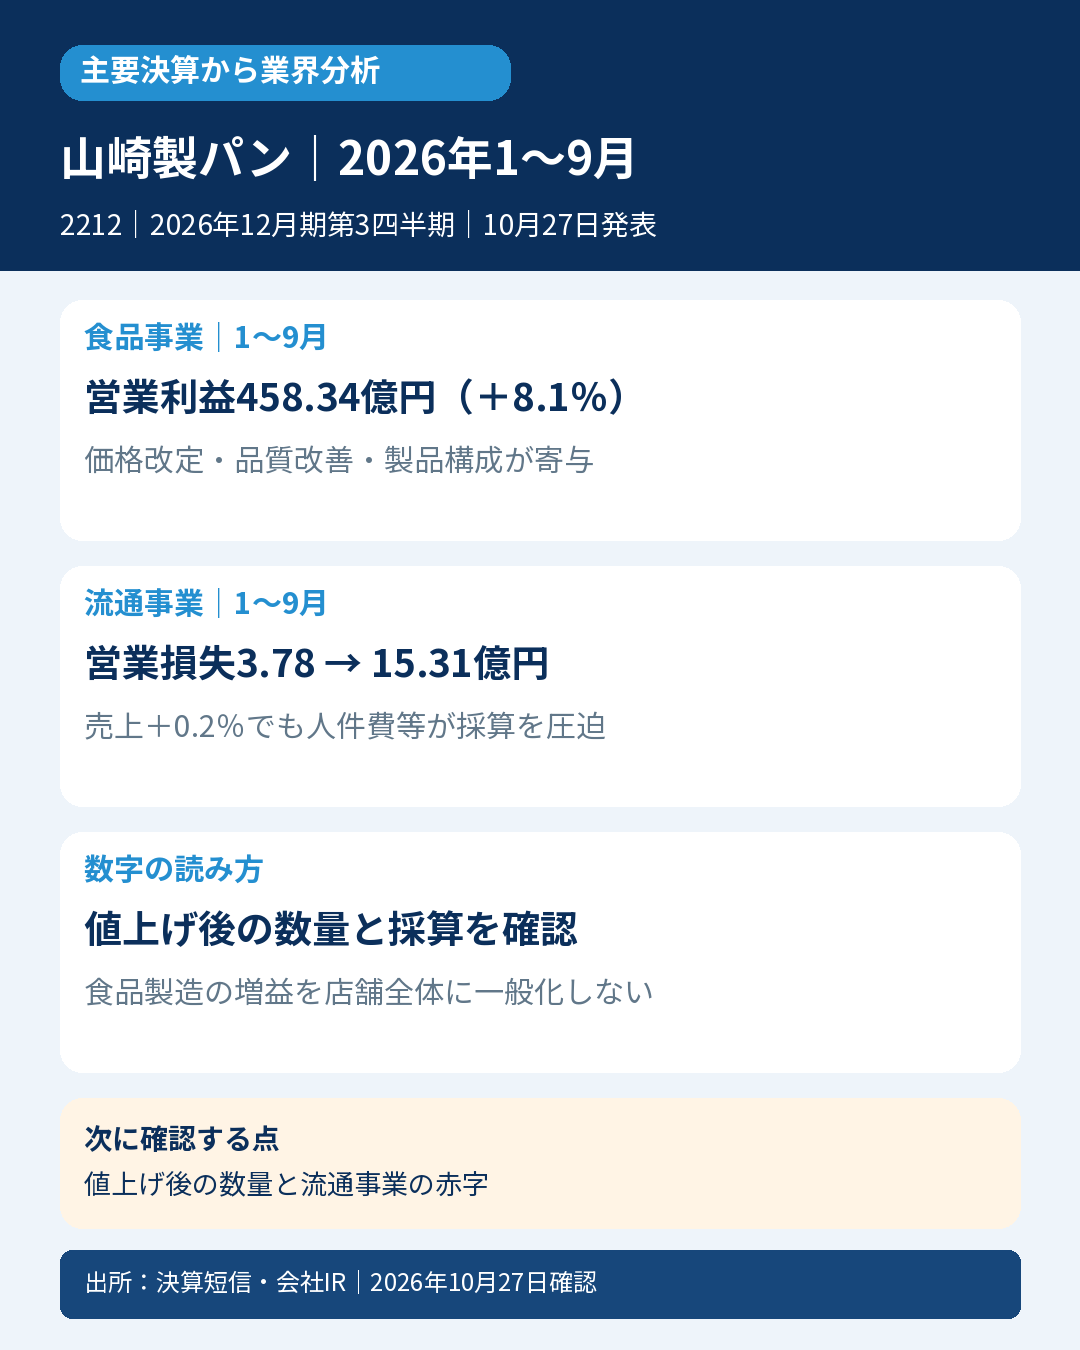
主要数値|2026年12月期第3四半期(2026年1~9月、日本基準・連結)。増減率・比較値は前年の同じ期間
・1~9月売上高10,114.99億円(+4.5%)、営業利益472.18億円(+5.6%)
・食パン売上936.75億円(+4.1%)、菓子パン3,804.30億円(+5.8%)
・調理パン・米飯類1,316.61億円(-0.4%)
・食品事業:売上9,395.35億円(+4.7%)、営業利益458.34億円(+8.1%)
・流通事業:売上596.29億円(+0.2%)、営業損失15.31億円(前年損失3.78億円)
数字の読み方・業界への示唆
会社は7月から一部製品の価格改定を実施し、品質改善や低価格品・高付加価値品の両面で対応して販売数量を確保したと説明しています。食パンや菓子パンは伸びていますが、米飯類は需要急増の反動や売上の伸び悩みがありました。
食品事業では増収以上に利益が増えた一方、流通事業では人件費等の上昇により赤字が拡大。製造・配送と店舗運営ではコスト構造が異なり、連結増益だけで店頭の採算改善まで判断できません。販売数量の具体的な増減率はこの資料から推定していません。
価格改定と商品構成の工夫が食品メーカーの採算を支えることは示唆されます。ただし、自社技術のグループ展開や子会社の事業構成も含み、他の製パン会社・コンビニ全体が同じ結果とは言えません。
次に確認する点
①値上げ後も数量が維持され、食品の利益率が改善するか。②流通事業の人件費・店舗改善で赤字拡大が止まるか。今回の第3四半期短信にはCF計算書がなく、営業CFの裏付けはこの資料だけで評価していません。
対象・条件
山崎製パン(2212)。矢野経済研究所『2025年版パン市場の展望と戦略』の公開内容で、2023年度国内菓子パンのメーカーシェア4割弱・首位を確認。限定製品市場の根拠であり、各パン区分すべての首位とは表記しません。公開抜粋ではシェアの数量・金額の別は確認できていません。
通常判定とは別の業界分析。楽天の正式発行リンク・計測ID付与を未確認のため、X・ブログともアフィリエイトなし。
出所:2026年10月27日決算短信・会社IR
https://www.release.tdnet.info/inbs/140120261013549220.pdf
https://www.yamazakipan.co.jp/ir/ir-library/tanshin/pdf/2026/2026-3q.pdf
選定根拠
https://www.yano.co.jp/press-release/more/press_id/3818
確認:2026年10月27日


コメント