電子回路を支えるセラミック基板や石英ガラス製品のMARUWA。中間決算から見る電子材料業界の現在地は、次世代通信・メモリ向けが伸びる一方、増益と資金回収には時間差がある局面です。AI関連の好調という言葉だけでは、収益の質を読み切れません。
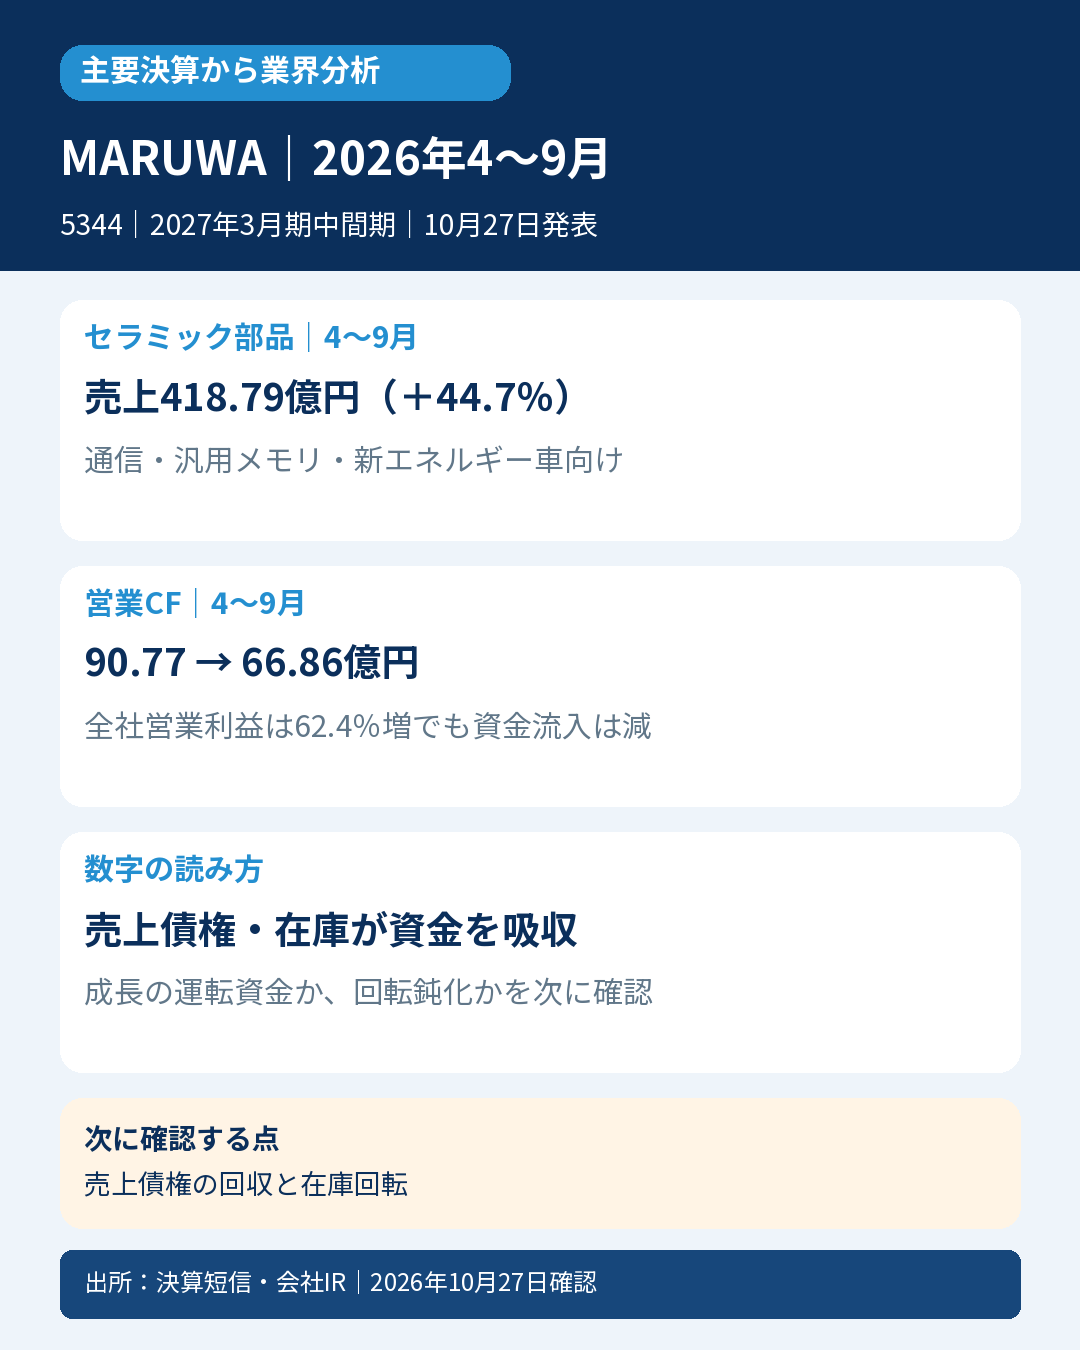
主要数値|2027年3月期中間期(2026年4~9月、日本基準・連結)。増減率・比較値は前年の同じ期間
・売上高469.21億円(+41.7%)、営業利益176.05億円(+62.4%)
・セラミック部品:売上418.79億円(+44.7%)、セグメント利益178.06億円(+62.7%)
・照明機器:売上50.41億円(+21.1%)、利益8.90億円(+26.7%)
・営業CF90.77→66.86億円。増益でも資金流入は減少
・CF上、売上債権の増加49.20億円・在庫の増加59.93億円が資金を吸収
数字の読み方・業界への示唆
会社は次世代高速通信向けの需要拡大、汎用メモリ向けの需要回復、新エネルギー車向けの堅調さを説明しています。セラミック部品の利益率は約37.8→42.5%(公表値から計算)と上がり、増収を利益へつなげています。
一方、営業CFは減少しました。利益計上が先に進み、売上債権や在庫へ資金が滞留した面が確認できます。ただし、これだけで回収懸念や不良在庫とは断定しません。成長に伴う運転資金増か、回収・在庫回転の鈍化かを次の期間で見極めます。
製品構成や技術力に固有の強みがあるため、この伸びをセラミック業界全体へ一般化しません。照明の成長まで半導体需要だけで説明しないことも大切です。
次に確認する点
①売上債権の回収と在庫回転が、売上の拡大に追いつくか。②通信・メモリ・車載それぞれの需要が次期にも続くか。
対象・条件
MARUWA(5344)。公式事業紹介でセラミック基板のグローバルシェアNo.1を確認。数量・金額の別と測定対象年は同ページに明示がなく、陶磁器・電子材料業界全体の首位とは表記していません。
通常判定とは別の業界分析。BtoB製品のためアフィリエイトなし。
出所:2026年10月27日決算短信・会社IR
https://www.release.tdnet.info/inbs/140120261027556504.pdf
https://www.maruwa-g.com/ir/
選定根拠
https://cms.maruwa-g.com/company/business.html
確認:2026年10月27日


コメント