プリント基板を守るソルダーレジストの太陽ホールディングス。AI向け基板材料の需要と価格改定、円安でエレクトロニクス事業が伸びる一方、医薬事業は減益でした。上方修正の多くは上期の上振れ反映で、下期需要の再加速と同じではありません。
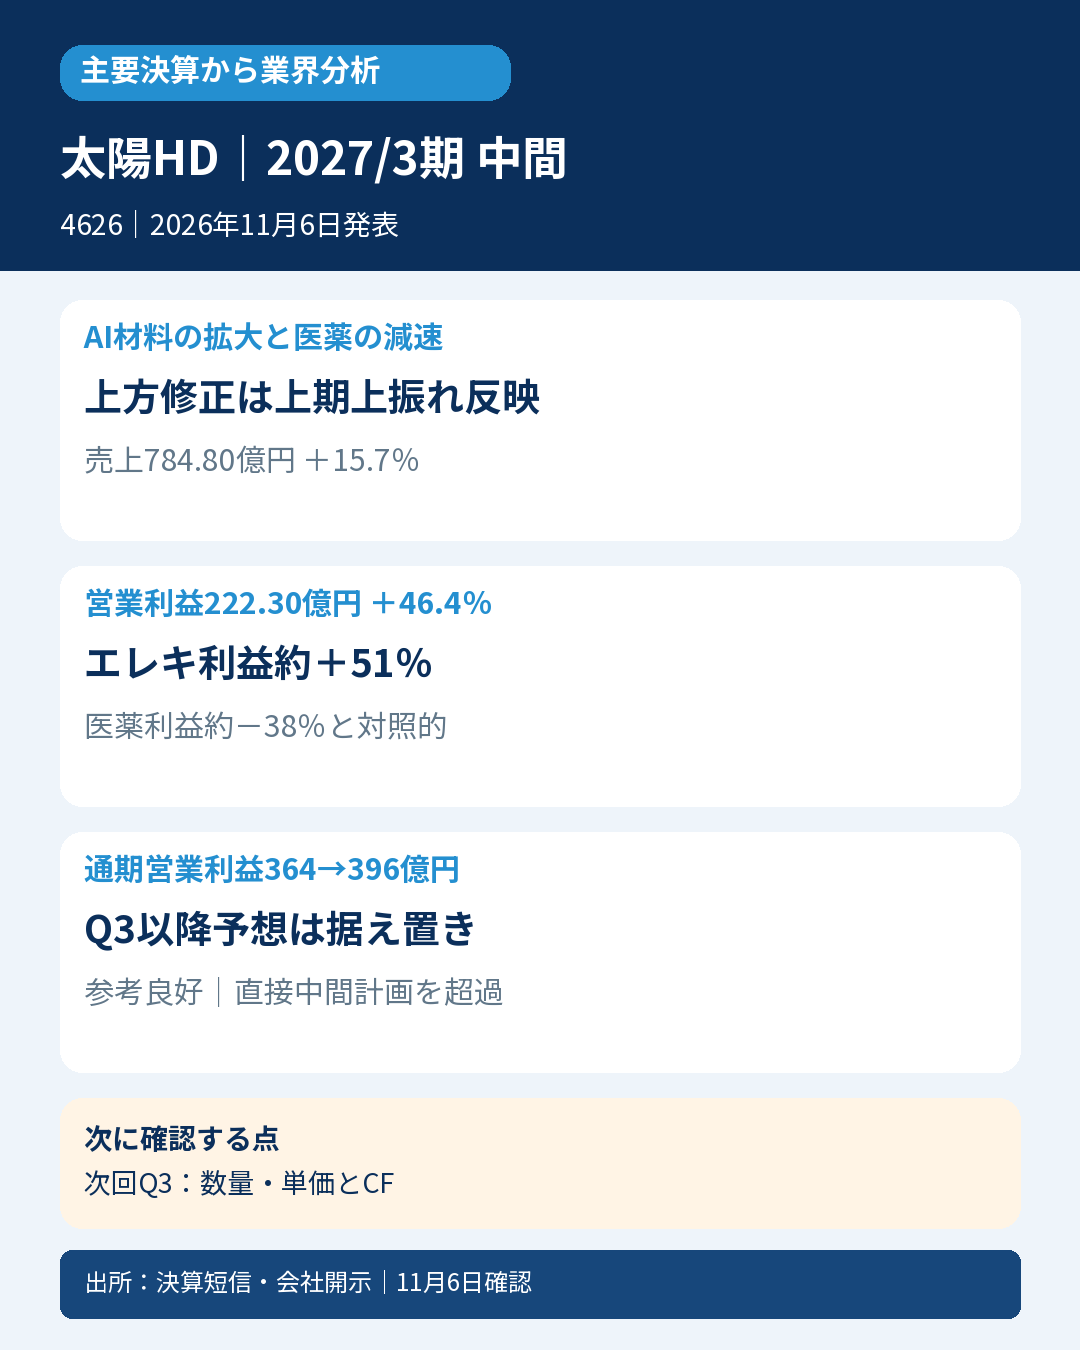
2027年3月期中間(2026年4月1日~9月30日)、日本基準・連結。売上784.80億円、15.7%増、営業利益222.30億円、46.4%増、営業利益率は約22.4%から28.3%へ改善。親会社純利益173.05億円、57.0%増、基本EPS155.52円(前年99.18円、1対2分割調整後)でした。
エレクトロニクス事業は売上578.30億円、約25%増、営業利益208.37億円、約51%増。会社はAI・メモリ向けドライフィルムの数量増、6月出荷分からの一部価格改定と円安の寄与を説明しています。一方、医療・医薬品は売上171.69億円、約7%減、営業利益14.99億円、約38%減で、委託元の計画変更による製品構成差や販売数量減が影響しました。
純利益には投資有価証券売却益21.52億円も含まれます。前年の売却益5.16億円は営業外から特別利益へ組替え済みで、経常利益の単純比較には旧表示値を使いません。従業員特別給付費用8.13億円なども特別損失で、需要や通常の製造採算とは別に読みます。今回確認した短信・差異開示・説明資料には営業CF計算書の記載がなく、利益を現金創出額とみなすことはできません。
7月31日公表の中間会社予想に対し、売上759億円→実績784.80億円(3.4%超過)、基本EPS117.73円→155.52円(約32.1%超過)。通期は売上1491億円→1525億円、営業利益364億円→396億円へ上方修正しました。会社はQ3以降の予想を据え置き、上期エレクトロニクスの上振れ等を反映したと説明しています。
会計士の読み方:数量、単価、為替と株式売却益を分け、医薬事業の減益も併せて見ます。次回Q3ではAI材料の数量と製品構成、価格改定の持続性、医薬の受託構成、開示される営業CFを確認します。一社の先端材料の好調を電子材料全体の回復とは断定しません。
対象根拠は公式採用サイトのソルダーレジスト世界市場首位。液状SR53%以上・ドライフィルム84%以上は富士キメラ総研2024年版資料を出所とする会社表記で、元データ年・数量金額基準は当該本文で確定できず、2026年最新シェアへ転用しません。厳格は直接市場コンセンサス未取得、次点は翌年度12か月予想未公表・コンセンサス不存在未確認で対象外。参考良好は売上・基本EPSが発表前の直接中間計画をともに超え、前年同期間も上回るため該当。
2026年11月6日発表・同日確認。一次出所:


コメント