「ヘムライブラ」「ポライビー」などの医薬品を手掛ける中外製薬。第3四半期決算から見る製薬業界の現在地は、主力品・海外展開の伸びに、出荷時期と導出収入の影響が重なる状況です。国内の増収にはシステム移行前の出荷前倒しが含まれ、すべてを患者向け需要の増加とは読めません。
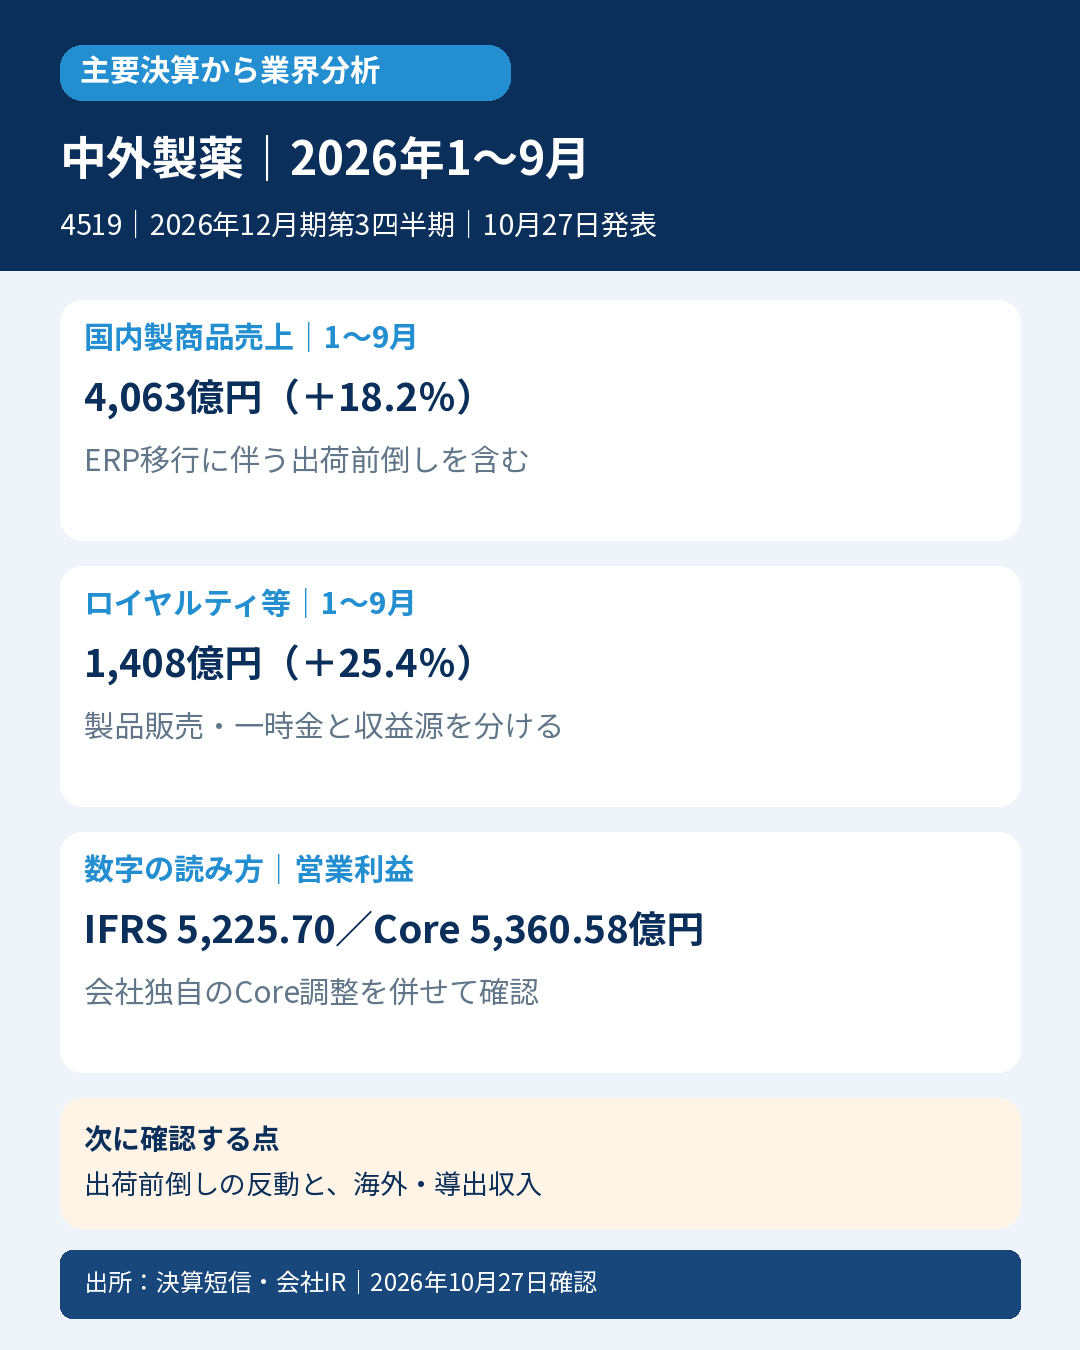
主要数値|2026年12月期第3四半期(2026年1~9月、IFRS連結)。特記以外は前年の同じ9か月との比較
・売上収益10,680.74億円(+17.2%)、IFRS営業利益5,225.70億円(+21.6%)
・国内製商品売上4,063億円(+18.2%)、海外5,005億円(+11.0%)
・ロイヤルティ・プロフィットシェア収入1,408億円(+25.4%)。一時金などを含むその他の営業収入204億円(+334.0%)とは区別
・Core営業利益5,360.58億円(+19.0%)。Coreベースの研究開発費1,412億円(+9.6%)
・IFRS営業CF3,063.25億円(前年同期2,571.73億円)
数字の読み方・業界への示唆
会社は国内の主力品・新製品の伸長に加え、次世代基幹業務基盤(ERP)への移行に向け、卸向け出荷を7~9月内へ前倒ししたと説明しています。増収の一部は需要そのものではなく計上時期の影響です。前倒し額はこの短信・補足資料から特定せず、調整後の成長率も推計していません。
海外ではNEMLUVIOのガルデルマ向け輸出やアレセンサのロシュ向け輸出が増加。製品販売だけでなく、ヘムライブラ・NEMLUVIOのロイヤルティなども収益源です。継続する販売に連動する収入と、契約条件や節目に左右される一時金を分けると、増益の持続性を読みやすくなります。ただしロイヤルティも販売や契約に左右され、保証された固定収入ではありません。
Coreは会社独自の調整指標で、IFRS営業利益と同じではありません。今回は無形資産償却19億円、事業再構築費用等116億円を除外しています(会社の億円単位表示)。除外された費用が会計上なくなるわけではなく、調整前後を併せて確認します。
業界への示唆は、薬価改定・後発品浸透の影響と、新製品・海外導出による成長が同時に起こる点です。ただし中外の製品構成やロシュとの関係、ERP移行は同社固有の要因。他社や製薬市場全体が同じ成長率とは一般化しません。
次に確認する点
①次の四半期に国内出荷の前倒し反動がどの程度表れ、基礎的な販売が続くか。②海外製品売上・ロイヤルティが伸び、研究開発費の増加と営業CFがどうつながるか。
対象・条件
中外製薬(4519)/2026年12月期第3四半期累計/IFRS連結。発表日2026年10月27日17時。日経225の公式構成銘柄として選定した業界分析で、通常の厳格・次点・参考良好による選別とは別です。通期売上収益予想13,450億円、Core営業利益予想6,700億円は変更なし。IFRS実績とCore予想を直接比較していません。全社精密値は百万円、事業内訳は会社の億円単位四捨五入表示を使用。医薬品の使用・購入推奨ではなく、成果報酬リンクは掲載していません。
出所:決算短信・補足資料、会社IR、日経225公式構成銘柄
https://www.release.tdnet.info/inbs/140120261026556449.pdf
https://www.release.tdnet.info/inbs/140120261026556450.pdf
https://www.chugai-pharm.co.jp/ir/reports_downloads/tanshin.html
https://www.chugai-pharm.co.jp/ir/finance/latest.html
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月27日
掲載記録:決算発表日は2026年10月27日。ブログ版は外部接続の利用上限により翌10月28日に公開しました。上記の数値・分析は10月27日発表資料に基づきます。


コメント