公開時期について:本記事は2026年10月29日発表の決算を分析したものです。外部接続の利用上限によりブログへの掲載が遅れ、2026年10月30日の公開となりました。
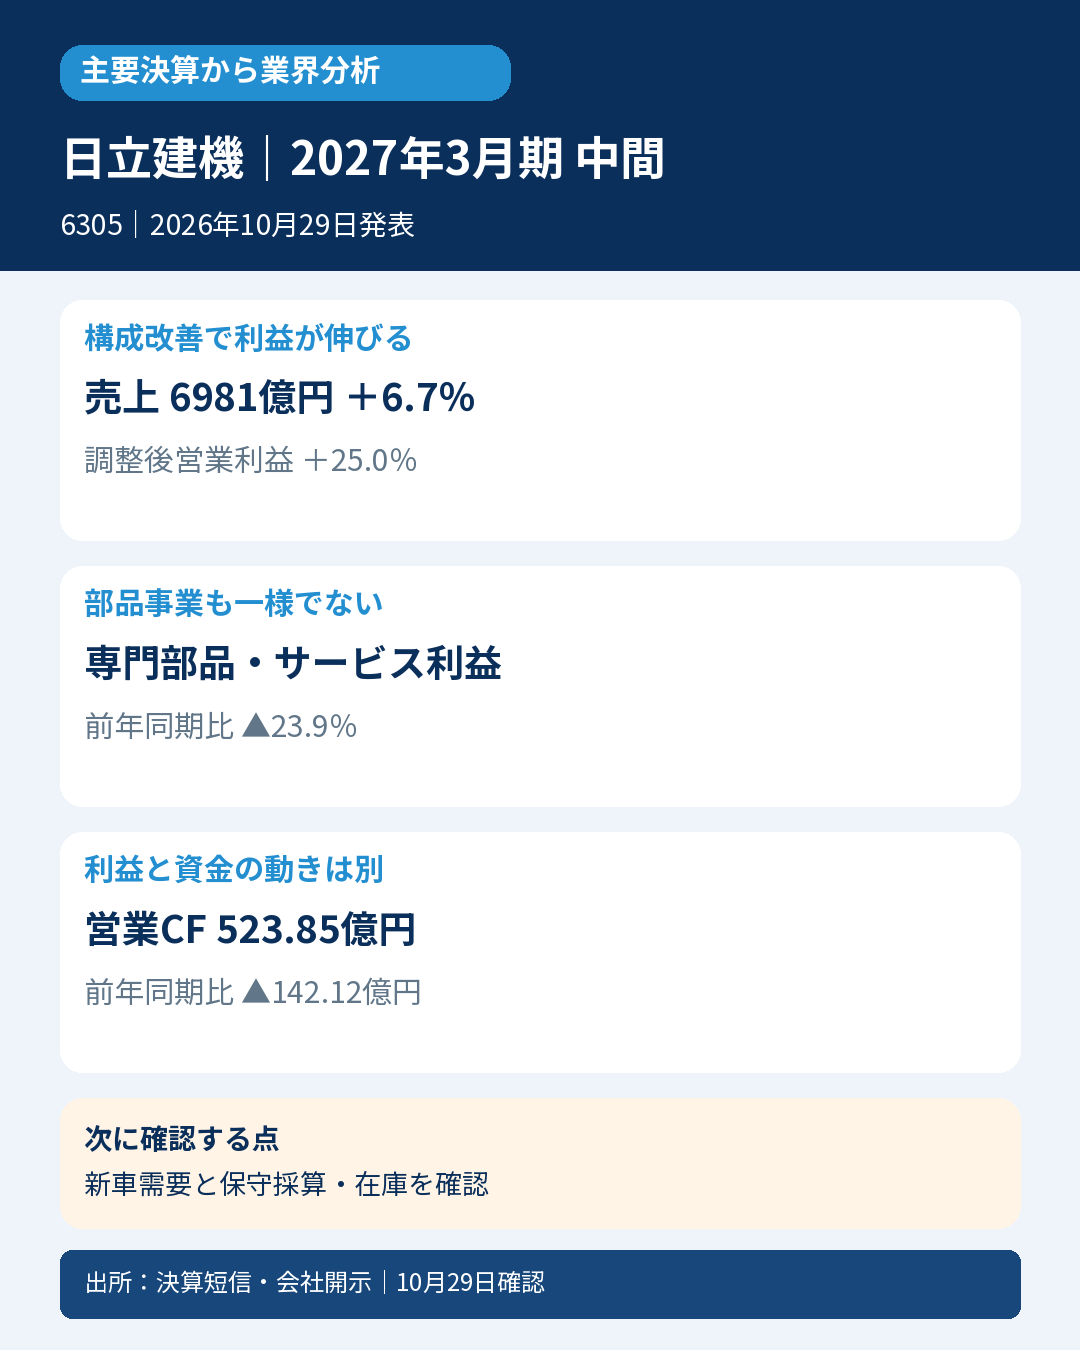
油圧ショベルと保守・部品を供給する日立建機。中間決算は部品・サービス等の構成改善が利益を押し上げました。新車の販売量だけでは建機メーカーの稼ぐ力を捉えられない内容です。
主要な事実・数字
売上収益6980.76億円、前年同期比6.7%増。調整後営業利益751.86億円、25.0%増。会社は同指標を売上収益-原価-販管費で算出しています。
建設機械ビジネスの調整後営業利益は709.13億円、30.0%増。一方、専門部品・サービス事業は42.73億円、23.9%減と方向が異なります。
営業CFは523.85億円の収入、前年同期から142.12億円減少。売上債権等の減少390.30億円が資金流入、在庫増146.08億円は資金流出でした。
会計士の読み方
部品・サービス比率の改善や円安が利益を支える一方、部品・サービスを担う独立セグメントには投資抑制や競争激化の影響があります。「サービス好調」で全事業を一括りにできません。増益と営業CF減少も区別し、在庫・回収の動きを確認します。
業界への示唆
稼働後の保守需要が収益を支えることが示唆されますが、地域・資源別の需要は異なります。会社は油圧ショベルと鉱山新車の年間需要を若干減と見込んでおり、連結増収を世界の新車市場拡大とは扱いません。
次に確認する点
新車需要と保守採算・在庫を確認。
対象・選定根拠
対象:日立建機(6305)、2027年3月期中間期(2026年4~9月)。IFRS・連結。発表:2026年10月29日15:30。
選定根拠:発表時点の日経225構成企業。市場シェア首位の推定を要せず選定。
通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261029559238.pdf
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日15:55。


コメント