公開時期について:本記事は2026年10月29日発表の決算を分析したものです。外部接続の利用上限によりブログへの掲載が遅れ、2026年10月30日の公開となりました。
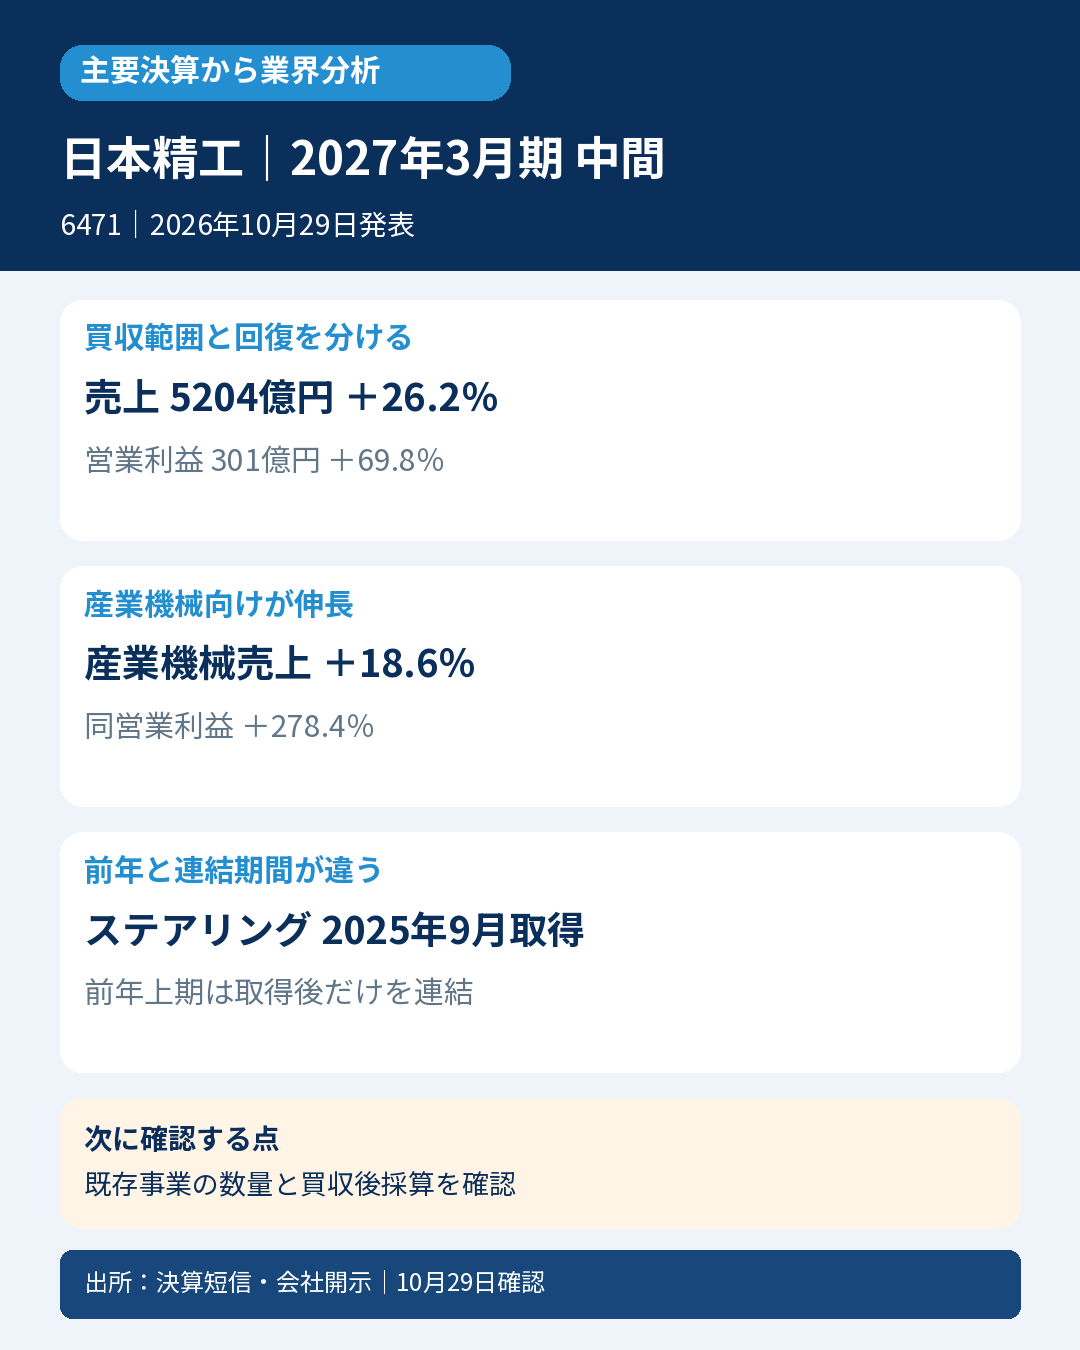
産業用軸受や自動車部品を作る日本精工。中間決算は増収増益ですが、ステアリング事業の買収で連結対象期間が前年と大きく違います。産業機械の回復と連結範囲の効果を分けて読む必要があります。
主要な事実・数字
売上高5203.51億円、前年同期比26.2%増、営業利益300.66億円、69.8%増でした。前年比較値は買収に係る取得原価配分の確定を反映しています。
産業機械事業は売上高1244.61億円、18.6%増、営業利益184.78億円、278.4%増。工作機械・半導体製造装置向け需要が伸びました。
自動車事業は売上高2011.36億円、ほぼ横ばい、営業利益91.27億円、3.0%増。ステアリング事業の売上は1886.90億円、営業利益130.68億円でした。
ステアリング関連のNS&Cは2025年9月1日に取得。前年中間期は同日以降の損益だけを含み、当期の半年分とは範囲が異なります。
会計士の読み方
26.2%の増収率を、そのまま軸受需要の成長率にはできません。買収事業の期間差を除き、既存の産業機械と自動車の動きを分けると、AI関連設備需要と自動車需要の差が見えます。前年ステアリング利益には支配獲得時の一時損益も含まれます。
業界への示唆
設備投資関連の強さは示唆されますが、自動車では地域別の販売低迷を円安が補う面があります。一社の連結成長を軸受市場全体へ一般化しません。
次に確認する点
既存事業の数量と買収後採算を確認。
対象・選定根拠
対象:日本精工(6471)、2027年3月期中間期(2026年4~9月)。IFRS・連結。発表:2026年10月29日15:30。
選定根拠:発表時点の日経225構成企業。市場シェア首位の推定を要せず選定。
通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261028558514.pdf
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日15:55。


コメント