本記事は2026年11月5日発表の決算を分析したものです。外部接続の利用上限により、ブログの公開は2026年11月6日となりました。
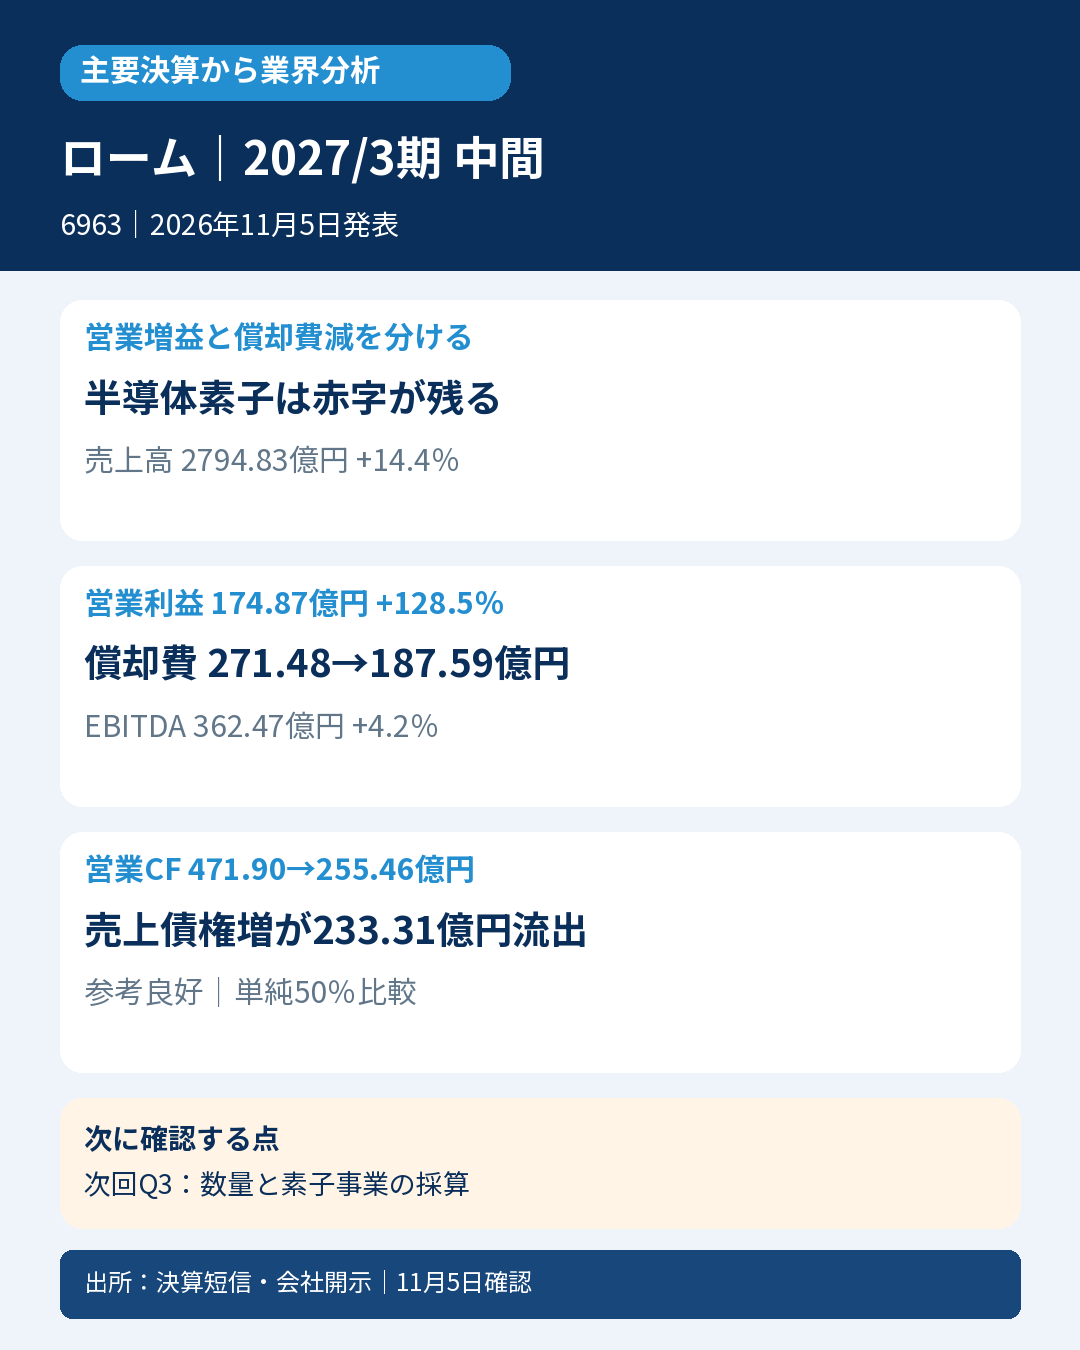
SiCパワー半導体や自動車・サーバー向け部品を作るローム。中間期の営業利益は2倍超ですが、前年の減損後に償却費が減った効果も大きく、EBITDAの伸びは4.2%でした。半導体需要の回復と会計上の費用減を分けて見ます。
2027年3月期中間(2026年4月1日~9月30日)、日本基準・連結。売上2794.83億円、14.4%増、営業利益174.87億円、128.5%増、営業利益率は約3.1%→6.3%。親会社帰属利益155.80億円、51.0%増、EPS40.36円でした。会社は自動車、産業機器、サーバー・ストレージ向けの増収を説明しています。
営業CF計算書の減価償却費は271.48億→187.59億円へ83.89億円減少。営業増益98.34億円に比べ大きな金額です。会社は前年減損に伴う償却減の寄与を明記し、営業利益に償却費を足す簡易EBITDAは362.47億円、4.2%増としています。営業利益の128.5%増をそのまま現金創出力の伸びとは読みません。
LSIは売上1288.03億円、12.8%増、利益175.56億円、35.5%増。半導体素子は売上1207.20億円、20.7%増でも、損失43.93億円(前年98.09億円の損失)が残ります。SiC・Siパワーのサーバー向け等が伸びる一方、家電向けには調整があり、半導体全用途が一様に回復したわけではありません。
営業CFは471.90億→255.46億円へ減少。売上債権増233.31億円が資金流出、仕入債務増171.22億円が流入で、在庫減26.62億円も流入でした。特別利益の投資有価証券売却益74.62億円、特別退職金39.66億円は営業損益と分離します。株式の売却・償還収入627.54億円は投資CFであり、営業CFの回復ではありません。
通期会社予想は5月12日の売上5100億→5500億円、営業利益300億→500億円、EPS75.12→116.56円へ上方修正。価格適正化とコスト削減も理由です。会計士の読み方としては、設備負担の軽減と数量・単価・製品構成の改善を分けることが大切です。
次回の第3四半期決算では、半導体素子事業の赤字縮小が続くか、売上債権の回収と償却前の収益改善が伴うかを確認します。ロームの改善を、全社のSiC事業単独黒字化や半導体業界全体の回復と断定しません。
対象は発表日の日経225構成で確認。厳格判定は発表前・同一期間の直接市場コンセンサス未取得で対象外。次点判定はコンセンサス不存在未確認、翌年度12か月会社予想未公表のため対象外。参考良好は発表前通期売上5100億円・EPS75.12円の単純50%=2550億円・37.56円を実績がともに上回り該当。会社通期予想の単純按分・季節性未調整の参考値で、直接の中間予算や市場コンセンサス超過とは区別します。
2026年11月5日発表・同日確認。
一次出所:
https://www.release.tdnet.info/inbs/140120261102562256.pdf
https://www.release.tdnet.info/inbs/140120261104564594.pdf
https://www.release.tdnet.info/inbs/140120261104564651.pdf
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225


コメント