本記事は2026年11月5日発表の決算を分析したものです。外部接続の利用上限により、ブログの公開は2026年11月6日となりました。
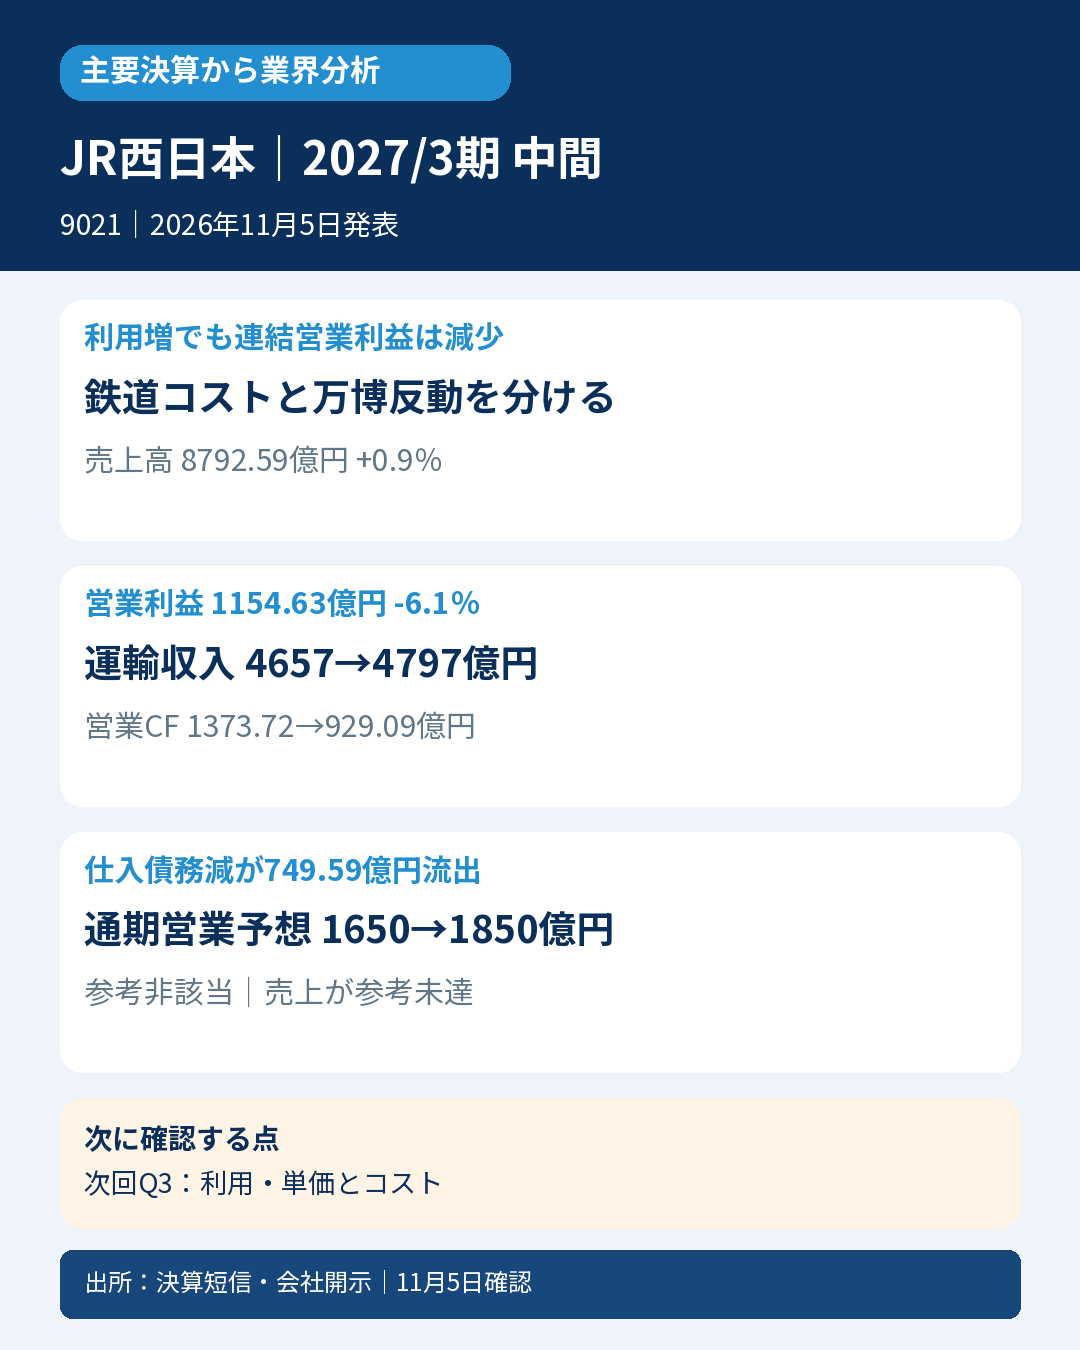
新幹線や関西の在来線を運営するJR西日本。鉄道利用は増えましたが、人件費などの増加と前年の大阪・関西万博効果の反動で営業減益でした。利用者増だけでは利益の伸びを説明できない決算です。
2027年3月期中間(2026年4月1日~9月30日)、日本基準・連結。売上8792.59億円、0.9%増、営業利益1154.63億円、6.1%減、親会社帰属利益737.31億円、15.0%減、EPS162.01円。会社補足の運輸収入は4657億→4797億円、3.0%増でした。
補足のモビリティ業は売上5278億→5460億円でも利益863億→842億円。人財関連経費増が重く、利用増と増益は一致しません。流通業は万博反動で売上1191億→1115億円、利益103億→72億円。不動産業もホテル改装等で利益255億→240億円でした。
支払利息は104.56億→130.52億円。営業利益以降にも金利負担があり、前年の固定資産売却益34.37億円が当期0.15億円へ減少した影響も最終減益に含まれます。運賃・利用による本業と、売却益の反動を分けます。
営業CFは1373.72億→929.09億円。仕入債務減749.59億円、在庫増490.89億円が流出、売上債権減293.66億円が流入でした。税金支払176.91億円、利払127.48億円も前年より増加。固定資産取得支出1318.88億円に対して、営業CFだけでは足りません。
通期は8月5日予想から売上1兆8290億→1兆8670億円、営業利益1650億→1850億円へ上方修正。ただし前年比では営業6.6%減益の予想で、上方修正と前年超えを混同しません。
会計士の読み方:鉄道利用・収入の成長が人件費、修繕費、金利を吸収できるかが焦点です。次回の第3四半期決算では、利用・収入とコストの差、万博反動の残り方、投資資金と営業CFの関係を確認します。東武や他の鉄道会社とは路線・事業構成が異なり、一律に一般化しません。
対象は発表日の日経225構成で確認。厳格判定は発表前・同一期間の直接市場コンセンサス未取得で対象外。次点判定はコンセンサス不存在未確認、翌年度12か月会社予想未公表のため対象外。参考良好は発表前通期売上1兆8290億円の単純50%=9145億円に実績が届かず非該当。会社通期予想の単純按分・季節性未調整の参考値で、直接の中間予算や市場コンセンサス超過とは区別します。
2026年11月5日発表・同日確認。
一次出所:
https://www.release.tdnet.info/inbs/140120261105565861.pdf
https://www.release.tdnet.info/inbs/140120261105565926.pdf
https://www.release.tdnet.info/inbs/140120261105565981.pdf
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225


コメント