本記事の決算発表日とX分析の公開日は2026年10月30日、ブログの実公開日は2026年10月31日です。ブログは外部接続利用上限により日をまたいでの公開となりました。
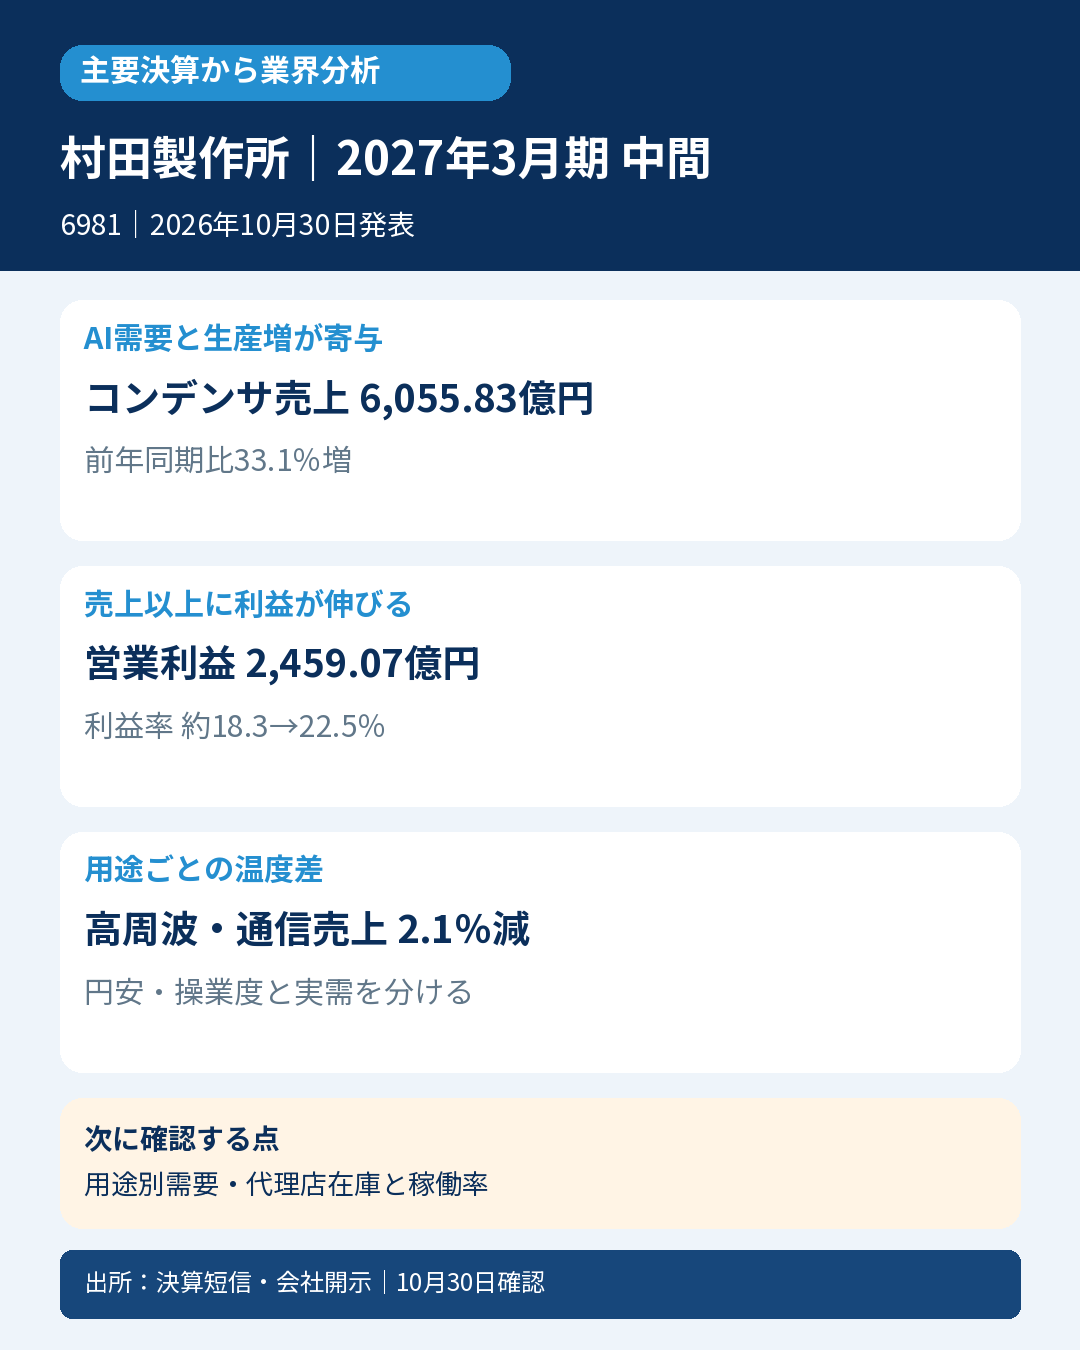
積層セラミックコンデンサやEMI除去フィルタを手がける村田製作所。中間期はデータセンター需要と生産増による操業度改善が増益を支えました。一方、高周波・通信は減収で、電子部品全体が同じ勢いで回復しているわけではありません。
主要な事実・数字
売上収益は1兆907.64億円(前年同期比20.8%増)、営業利益2,459.07億円(48.9%増)。営業利益率は約18.3%から22.5%へ上がりました。
コンデンサ売上は6,055.83億円(33.1%増)。会社はデータセンター、代理店、モビリティ向けの増加を説明しています。
高周波・通信の売上は1,984.74億円(2.1%減)。スマートフォン・PC向けの高周波モジュールなどが減少し、用途ごとに方向が分かれました。
会社は固定費増と製品値下がりを減益要因、生産増による操業度益と円安を増益要因と説明。通期予想は売上2兆2,600億円、営業利益5,200億円へ修正しています。
会計士の読み方
需要増で生産が増えると固定費負担が薄まり、売上以上に利益が増えることがあります。ただし円安も含むため、20.8%増収をすべて実需増とは読みません。代理店向けの増加が最終需要や在庫補充のどちらにつながるかも継続確認が必要です。
業界への示唆
AI・データセンターの投資がコンデンサやノイズ対策部品に波及することが示唆されます。同社の製品構成や採用状況も大きく、通信部品や家電用途まで全面回復と断定できません。
次に確認する点
用途別の数量・代理店在庫と、価格低下を吸収できる稼働率が続くかを確認します。同業比較でもコンデンサと高周波部品の構成をそろえます。
対象・選定根拠
村田製作所(6981)/2027年3月期 中間(2026年4月1日〜9月30日)/IFRS・連結。発表:2026年10月30日。資料確認:同日14時台(JST)。
日経公式の2026年10月30日構成銘柄一覧で採用を確認。市場首位の推定は選定根拠にしていません。
通常判定とは独立した業界分析です。
一次資料
https://www.release.tdnet.info/inbs/140120261029560100.pdf
https://www.release.tdnet.info/inbs/140120261029558990.pdf
https://www.release.tdnet.info/inbs/140120261029559072.pdf
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225


コメント