本記事の決算発表日とX分析の公開日は2026年10月30日、ブログの実公開日は2026年10月31日です。ブログは外部接続利用上限により日をまたいでの公開となりました。
メガネレンズ「MiYOSMART」や半導体用マスクブランクスを展開するHOYA。中間期は高付加価値製品と情報・通信の成長が利益を支えました。売上増の中でも、製品構成と医療機器の弱さを分けて見る必要があります。
主要な事実・数字
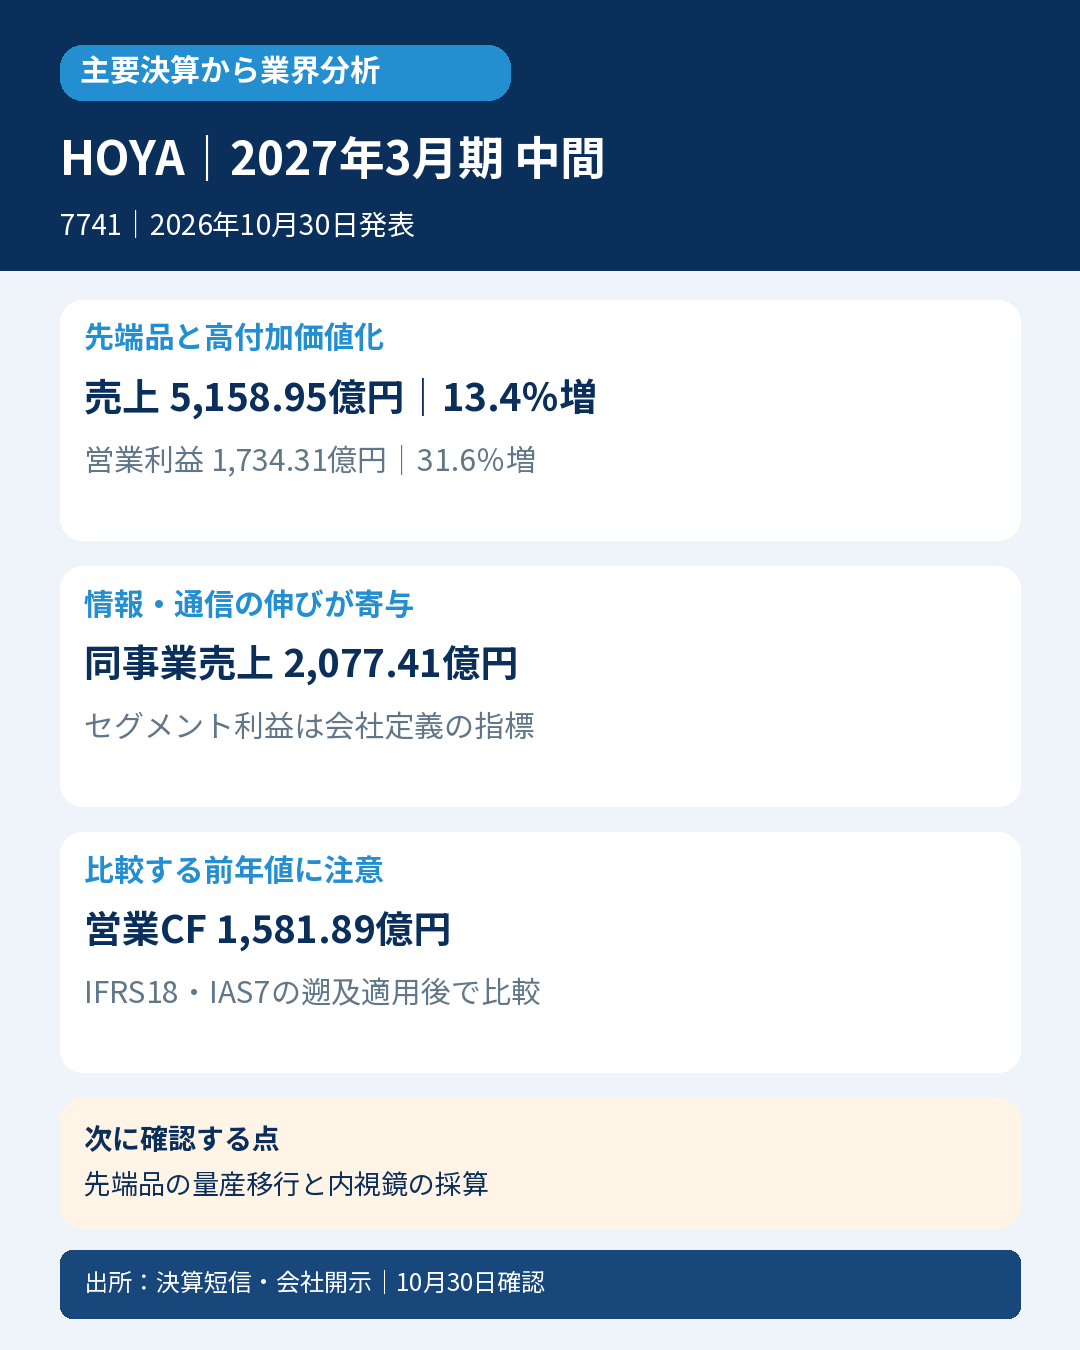
売上収益は5,158.95億円(前年同期比13.4%増)、営業利益1,734.31億円(31.6%増)。会社定義の通常の営業活動からの利益は1,717.21億円でした。
情報・通信事業は売上2,077.41億円(23.1%増)、セグメント利益1,144.51億円(27.9%増)。EUV向け開発・ハイエンド構成比、FPD用フォトマスク、中国工場、データセンター向けガラス基板などが寄与しました。
メガネレンズは高付加価値品が伸び、コンタクトレンズも堅調。一方、医療用内視鏡は特に米国の販売停滞で減収と、同じライフケアでも差があります。
営業CFは1,280.25億円から1,581.89億円へ増加。IFRS18と改定IAS7の適用に伴い、前年の営業利益・CFも修正再表示した値で比較しています。
会計士の読み方
セグメント利益は通常の営業活動からの利益で、IFRS営業利益と同じ定義ではありません。高収益な情報・通信の構成比上昇とライフケアの採算改善が、全社増益につながります。会計表示変更前の前年値を使うと、利益率やCFの比較を誤るため注意が必要です。
業界への示唆
先端半導体とデータセンターの投資が光学材料に波及することが示唆されます。ただし開発用需要、同社の工場立上げ、製品構成も影響し、光学・医療機器全般の需要回復とは同義ではありません。
次に確認する点
EUV関連の開発需要が量産需要へつながるか、内視鏡の採算改善が進むかを確認します。通期は売上1兆430億円のみ開示し、利益予想未開示をゼロとはしません。
対象・選定根拠
HOYA(7741)/2027年3月期 中間(2026年4月1日〜9月30日)/IFRS・連結。発表:2026年10月30日。資料確認:同日14時台(JST)。
日経公式の2026年10月30日構成銘柄一覧で採用を確認。市場首位の推定は選定根拠にしていません。
通常判定とは独立した業界分析です。
一次資料
https://www.release.tdnet.info/inbs/140120261029559908.pdf
https://www.release.tdnet.info/inbs/140120261029559538.pdf
https://www.release.tdnet.info/inbs/140120261029559850.pdf
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225


コメント