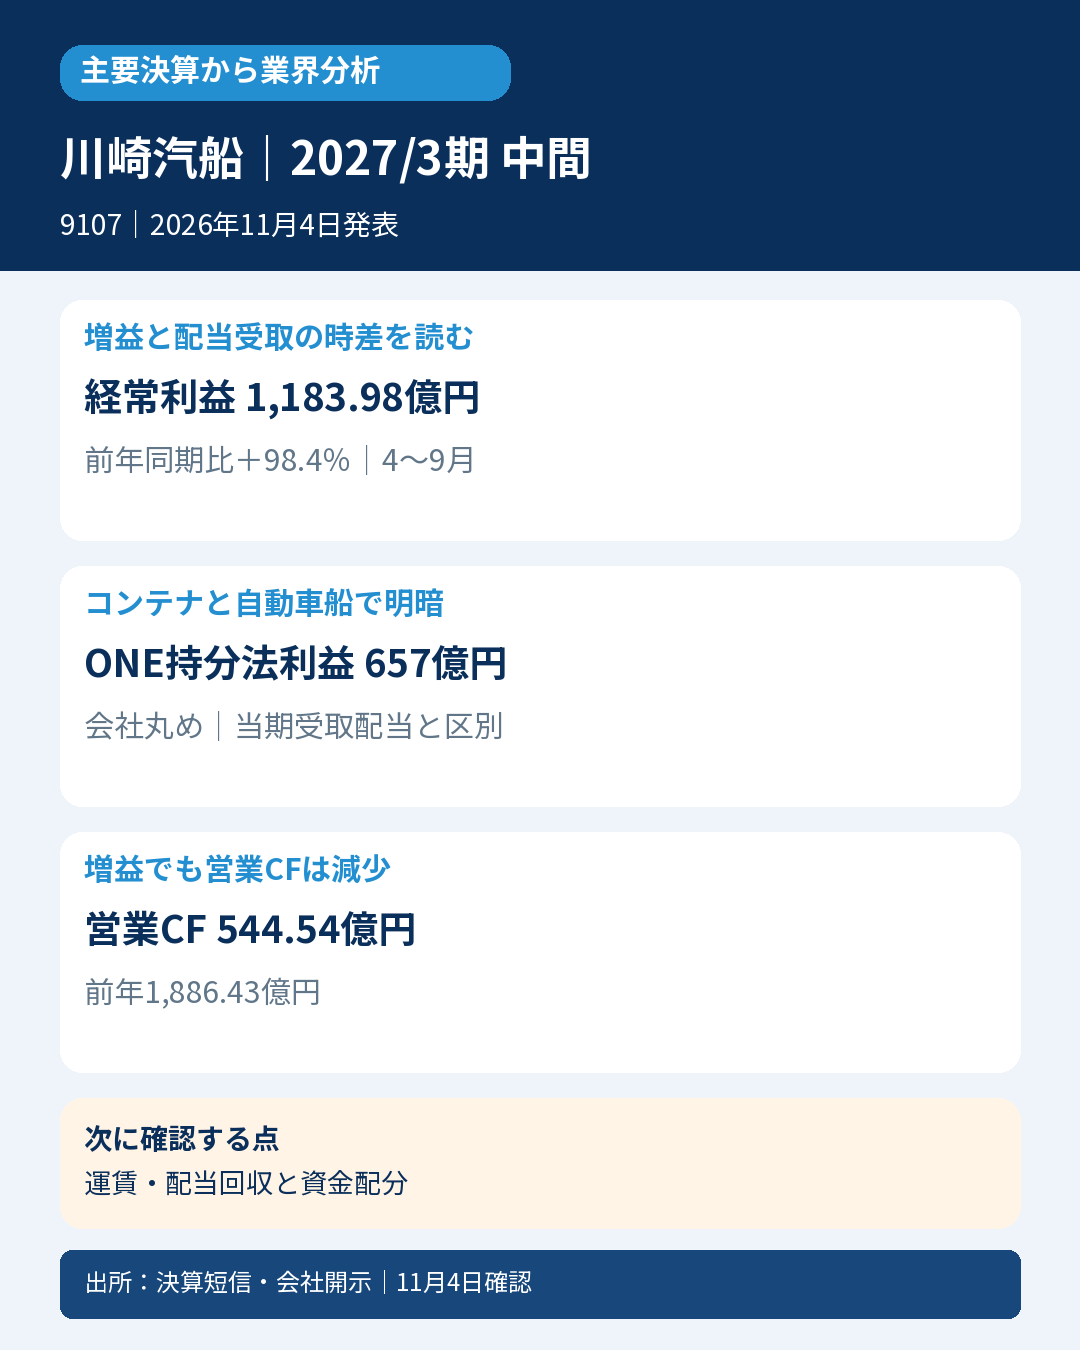
自動車船やLNG船、コンテナ船事業を手掛ける川崎汽船。ドライバルク市況とONEの持分法利益が伸び、経常利益はほぼ倍増しました。一方、自動車船の採算は低下し、営業CFも大きく減少。運賃・事業構成と、投資先の利益を現金として受け取る時期を分けて読みます。
2027年3月期中間、2026年4月1日~9月30日、日本基準・連結。売上5005.65億→6020.20億円、20.3%増、営業利益429.55億→512.25億円、19.3%増。営業利益率は約8.6%→8.5%です。経常利益596.69億→1183.98億円、98.4%増、親会社利益1245.17億円、81.4%増、EPS203.63円。純利益には保有船舶売却等による特別利益も含まれます。
持分法投資利益は会社丸めで702億円、うちコンテナ船のONEから657億円を計上しました。これはONEの売上を川崎汽船の売上へ全額足す連結とは異なり、同じ期間に657億円の配当が入金したことも意味しません。営業利益より経常利益の伸びが大きい理由を、損益段階と出資形態で読み分けます。
会社説明資料の億円丸め値では、ドライバルクの経常損益は13億→160億円、コンテナ船事業は221億→744億円へ増加。一方、自動車船事業は301億→153億円へ減少しました。会社は港湾混雑や中東情勢による航海長期化・船腹稼働率低下、燃料費増などを説明しています。セグメント利益は経常利益基準であり、営業利益と混ぜません。前年値は事業区分変更を反映しています。
会計士の読み方:営業CFは1886.43億→544.54億円へ減少。利息・配当の受取額は1318.77億→86.24億円でした。CFでは持分法利益をいったん調整し、実際の利息・配当受取を別に表示するため、利益と現金回収には時差が生じます。運賃市況による増益と投資先配当の受取時期を分け、CF減少を輸送需要の同率悪化とは断定しません。
投資CFはマイナス304.14億円で、有形固定資産取得407.46億円の支出、売却146.81億円の収入などを含みます。財務CFはマイナス1541.07億円。自己株式取得1225.66億円と配当支払382.92億円があり、期末現金同等物は1872.15億円となりました。資金減少には還元・投資・借入の選択も含まれます。
通期売上1兆1700億円、営業利益910億円、経常利益1900億円、親会社利益1900億円、EPS316.46円、年間配当120円は10月23日公表値から据え置き。8月予想との比較では上方修正ですが、本日さらに引き上げたとは表現しません。市況改善は港湾混雑や航路長期化による供給制約も背景で、恒久的な荷動き増とは区別します。
業界への示唆:海運は船種ごとの市況、燃料費、共同出資会社の持分法利益、配当回収が異なる動きをします。川崎汽船一社で海運全体を断定せず、次は短期運賃と船腹供給、自動車船の稼働率・採算、ONEの利益と配当回収を確認します。
対象・判定根拠:11月4日の日経公式構成で9107を確認。厳格は発表前直接市場コンセンサス不足で判定不能。8月公表の直接上期予想は売上5745億円・親会社利益860億円で今回実績が上回りますが、次点のEPS会社予算等の必要入力を未確認のため判定不能。参考良好は発表前10月23日通期計画の単純50%=売上5850億円・EPS158.23円を実績6020.20億円・203.63円が両方上回ります。季節性未調整で、市場予想や直接上期EPS予算の超過とは呼びません。


コメント