スマートフォンの電池固定用テープやHDD向け回路材料をつくる日東電工。中間決算から見る電子材料業界の現在地は、AI・高性能端末向けの伸びと、PC・タブレット向けの調整が併存する状況です。全社増益には円安の寄与も大きく、需要回復だけで説明できません。
主要数値|2027年3月期中間期(2026年4~9月、IFRS・連結)。特記以外は前年の同じ期間との比較
・売上収益5,583.63億円(+8.7%)、営業利益1,058.41億円(+12.0%)
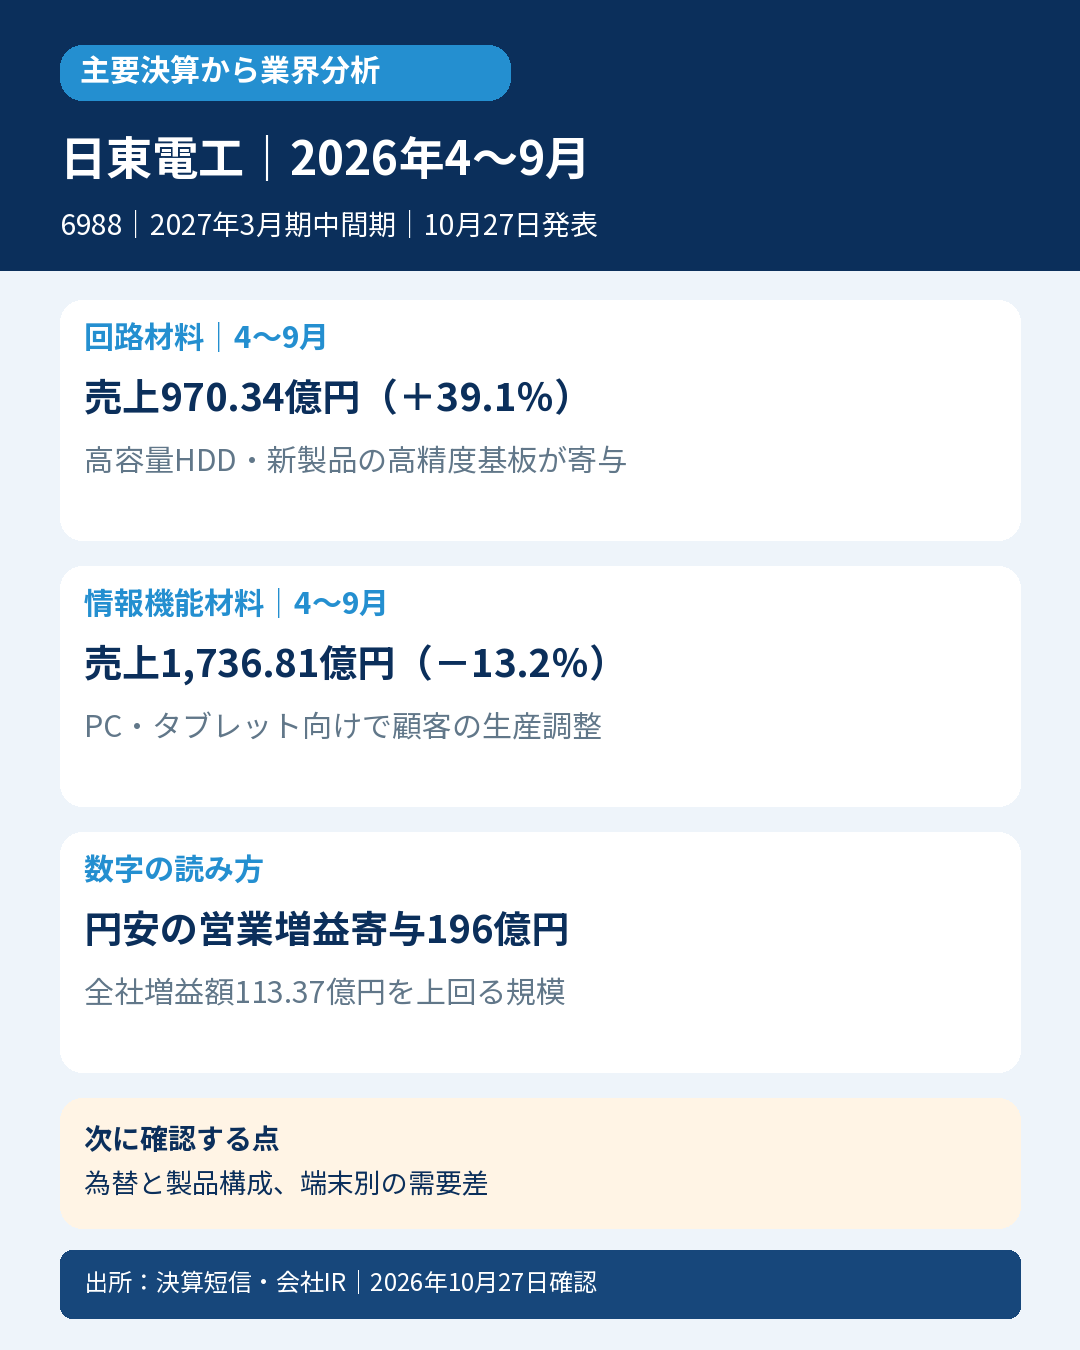
・会社説明の円安による営業増益要因196億円。全社の営業増益額113.37億円(計算値)を上回る規模
・インダストリアルテープ:売上2,081.12億円(+16.1%)、営業利益358.32億円(+51.3%)
・オプトロニクス:売上2,707.15億円(+0.3%)、営業利益739.50億円(-4.1%)
・同事業内の情報機能材料売上1,736.81億円(-13.2%)、回路材料970.34億円(+39.1%)
数字の読み方・業界への示唆
会社は、電池固定用の電気剥離テープで採用モデルが増えたこと、新製品の高精度基板やデータセンター向け高容量HDD用回路材料の需要が伸びたことを説明しています。一方、メモリ価格高騰を受けた顧客のPC・タブレット生産調整で、光学フィルムの需要は大幅に減少したとしています。
AI投資は材料メーカーに一様な追い風ではありません。HDD・半導体工程用材料の需要を増やす一方、他の端末向けでは部材価格上昇と生産調整が重なっています。採用モデル拡大は同社固有の要因でもあり、市場全体の数量成長率には置き換えません。
また、円安の営業利益寄与が全社の純増益額を上回っています。為替以外の価格・原価・製品構成などが差し引きで逆方向に働いたことが示唆されますが、単純な引算を正式な為替一定ベースの利益とは呼びません。
次に確認する点
①回路材料の伸びが続き、PC・タブレット向けの生産調整が和らぐか。②為替の追い風が弱まっても、価格適正化と高付加価値品が採算を支えられるか。
対象・条件
日東電工(6988)。日経225公式構成銘柄(2026年10月27日)として選定。通常の決算判定による選別とは別の業界分析です。
為替寄与は会社公表の億円単位。営業増益額は短信の百万円単位から計算。BtoB製品紹介のためアフィリエイトなし。
出所:2026年10月27日決算短信・会社IR
https://www.release.tdnet.info/inbs/140120261026556326.pdf
https://www.nitto.com/jp/ja/ir/library/result/
選定根拠
https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月27日


コメント