ホーローキッチンやシステムバスを作るタカラスタンダード。中間決算から見る住宅設備業界は、リフォームが売上を支える一方、原材料・物流費や人への投資を吸収しきれず、増収でも減益となる姿が見えます。新築戸建とマンションでも動きが異なります。
主要な事実・数字
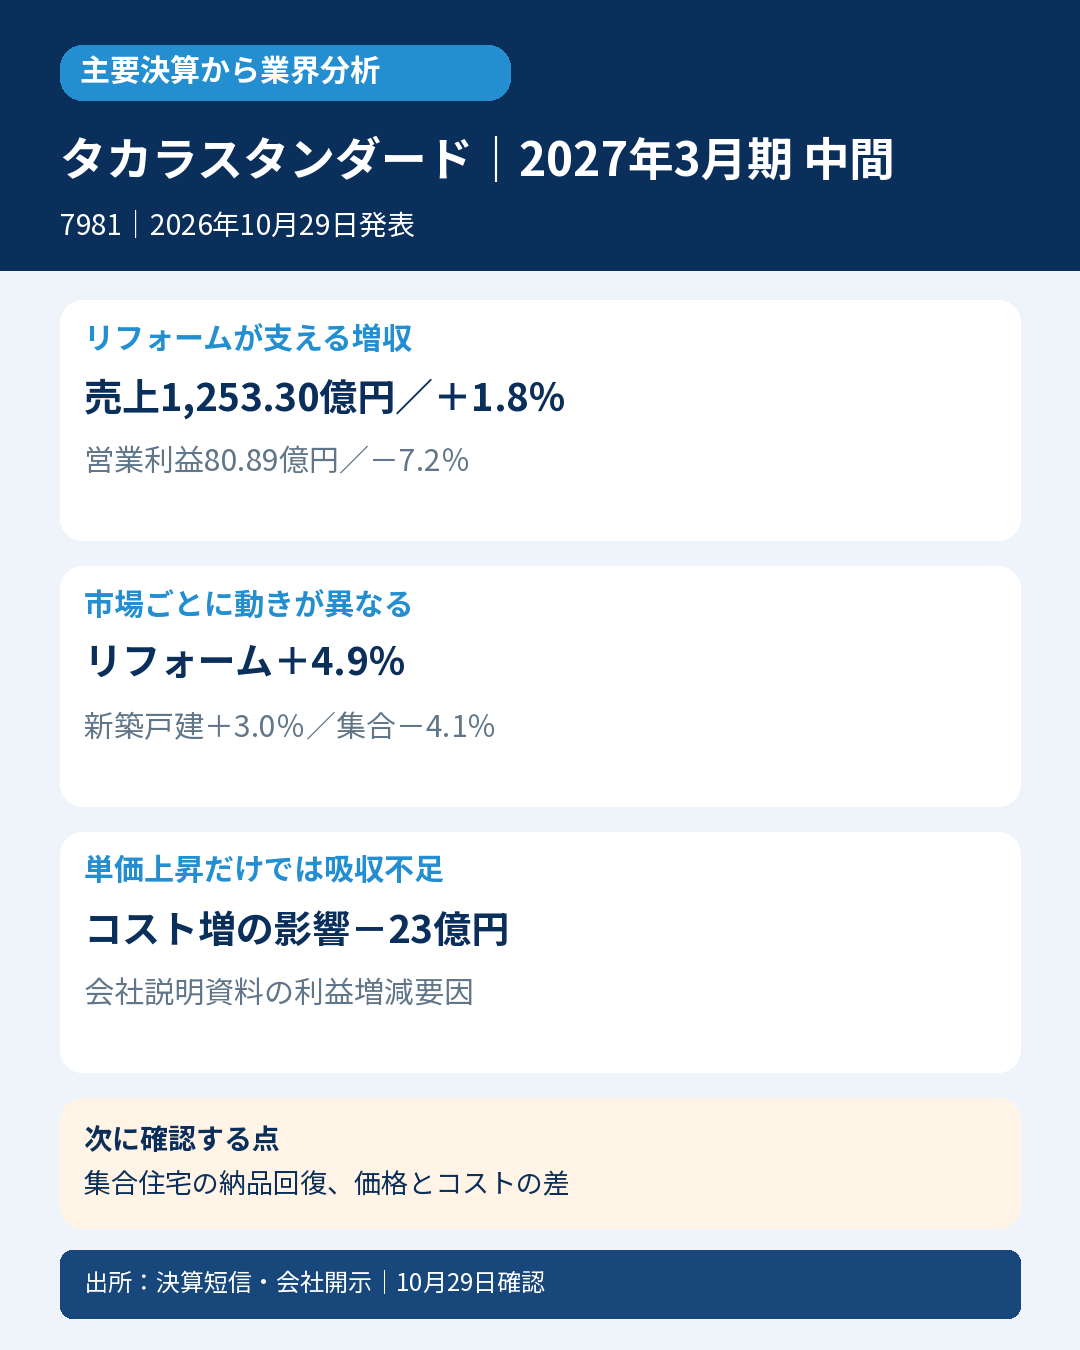
売上高1,253.30億円、前年同期比1.8%増。営業利益80.89億円、7.2%減。営業利益率は約7.1%から約6.5%へ低下しました。
市場別売上は、リフォーム393億円、4.9%増、新築戸建390億円、3.0%増、新築集合住宅409億円、4.1%減。リフォームの売上構成比は30.5%から31.4%へ上昇しました(会社説明資料の億円表示)。
営業利益への増減要因は、売上・構成改善+15億円、単価上昇・価格改定+8億円、合理化+7億円に対し、コスト増△23億円、人的資本投資△6億円、その他経費△8億円。会社説明資料の丸め表示です。
通期計画は売上高2,590億円、営業利益191億円で据え置き。会社は期末にかけたシェア拡大・価格改定を見込む一方、資材価格上昇と一部工期遅れも想定しています。
会計士の読み方
会計士として見る点は、需要と採算を分けることです。会社は、リフォーム向けでは商品提案などによる販売台数増と、粗利率の高いリフォームの構成比上昇を説明しています。一方、マンション向けは前年の竣工集中による高い比較基準に加え、工期遅れも影響しました。減収をそのまま受注消失と捉えず、納品の時期も確認する必要があります。
値上げと商品構成の改善が進んでも、コスト増と投資負担が上回れば営業減益になります。人・ITへの支出は将来の生産性を狙う会社の投資ですが、利益への効果がいつ現れるかは別に追います。
業界への示唆
業界への示唆は、新築戸建・集合住宅・リフォームを一括りにしないことです。ただし、同社によるシェア獲得と商品提案の効果を含むため、同社のリフォーム増を市場全体の成長率には置き換えません。
次に確認する点
次は①集合住宅の工期遅れが納品へつながるか、②価格改定とリフォーム構成比の改善が原材料・物流費の増加を吸収するかを確認します。
対象・選定根拠
対象:タカラスタンダード(7981)、2027年3月期中間期(2026年4~9月)。日本基準・連結。発表:2026年10月29日12:00。
選定根拠:当日会社説明資料34頁で、2025年度時点の国内キッチン金額シェア約30%・1位を確認(会社調べ)。キッチン+浴室+洗面化粧台の合計金額では2025年3月期に首位達成との記載もあります。浴室は3位、洗面は2位で、全製品の首位や2026年度の確定シェアとは呼びません。
日経公式本日構成一覧には不在。通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261029558722.pdf
- https://www.release.tdnet.info/inbs/140120261029558733.pdf
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日12:11。


コメント