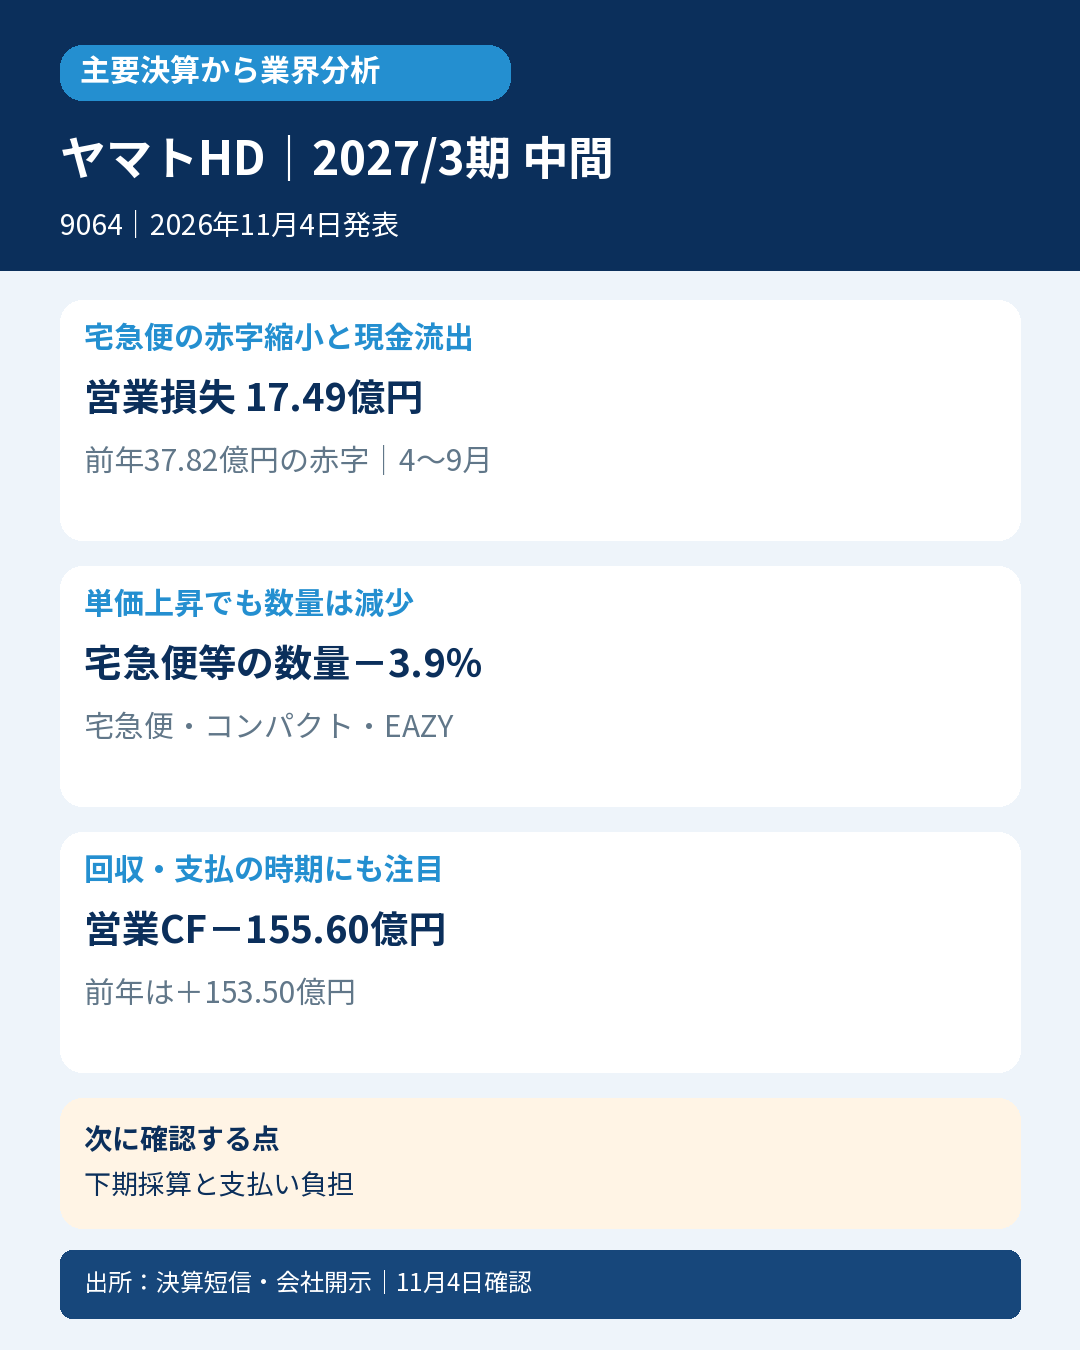
「宅急便」のヤマトホールディングス。単価適正化と配送効率化で営業赤字は縮まりましたが、大口法人を中心に荷物が減り、上期会社計画には届きませんでした。さらに営業CFは赤字へ転じています。採算の改善と、輸送パートナーへの支払いによる資金流出を分けて読む決算です。
2027年3月期中間、2026年4月1日~9月30日、日本基準・連結。営業収益9067.74億→9068.54億円、0.0%増。営業損失は37.82億→17.49億円へ縮小しましたが、親会社株主帰属損失は48.87億→105.62億円へ拡大し、EPSはマイナス33.35円でした。最終損益と配送事業の営業損益を分けます。
宅急便・宅急便コンパクト・EAZYの取扱数量は会社丸めで9.54億→9.16億個、3.9%減。ネコポス・クロネコゆうパケットは2.51億個、15.9%増です。異なる荷物区分を混ぜず、法人の単価適正化と小口法人・個人の数量拡大、大口法人の数量減を見ます。
エクスプレス事業は外部売上7507.98億円、0.6%減、営業損失161.17億円で6.50億円改善。対してコントラクト・ロジスティクスは外部売上823.51億円、3.5%増、営業利益35.32億円で9.83億円増益。会社は人的投資・燃料や部材の単価上昇と、配車・集配体制の効率化を説明しています。売上構成と費用の両方を確認します。
会計士の読み方:営業CFは153.50億円の流入から155.60億円の流出へ転じました。仕入債務減少による流出は147.43億→431.38億円で、会社は輸送パートナーへの支払いの早期化などを挙げています。前年比の営業赤字縮小だけで、手元資金の回復まで断定できません。投資CFはマイナス251.86億円で、リース活用による設備取得支出減も影響しています。
ヤマトクレジットファイナンスの全株式譲渡により、資産609.41億円・負債471.98億円が連結範囲から減少しています。割賦売掛金や借入金の減少をそのまま物流債権の回収・営業CFの改善とみなしません。最終赤字には特別損失104.86億円も影響しており、営業損益との差を残します。
8月公表の直接上期計画は営業収益9200億円、営業利益ゼロ、親会社損失95億円・EPSマイナス30.00円。実績は売上131.46億円、営業損益17.49億円、親会社損益10.62億円下回りました(差額は表示値で計算)。通期売上は1兆9180億→1兆8950億円へ下方修正し、営業利益420億円、親会社利益160億円、EPS50.52円、年間配当46円は据え置きです。
通期営業利益420億円を達成するには、上期赤字17.49億円から下期に437.49億円を確保する計算です。会社はネットワーク全体のコスト適正化で減収分を相殺する方針ですが、これは将来計画であり確定実績ではありません。物流業界への示唆は価格改定だけでなく荷物構成・輸送効率・支払条件の重要性。一社で全業界を断定せず、次は下期の数量・単価と採算、営業CFの回復を確認します。
対象・判定根拠:11月4日の日経公式構成で9064を確認。厳格は発表前直接市場コンセンサス不足で判定不能。次点は直接上期会社売上9200億円・EPSマイナス30.00円に対し実績9068.54億円・マイナス33.35円で非該当。参考良好も発表前通期計画の単純50%=売上9590億円・EPS25.26円に未達で非該当。季節性未調整の単純按分と、直接の上期予算を区別します。


コメント