本記事は2026年11月5日発表の決算を分析したものです。Xは週内に分散して11月6日に公開し、ブログも同日に掲載しています。
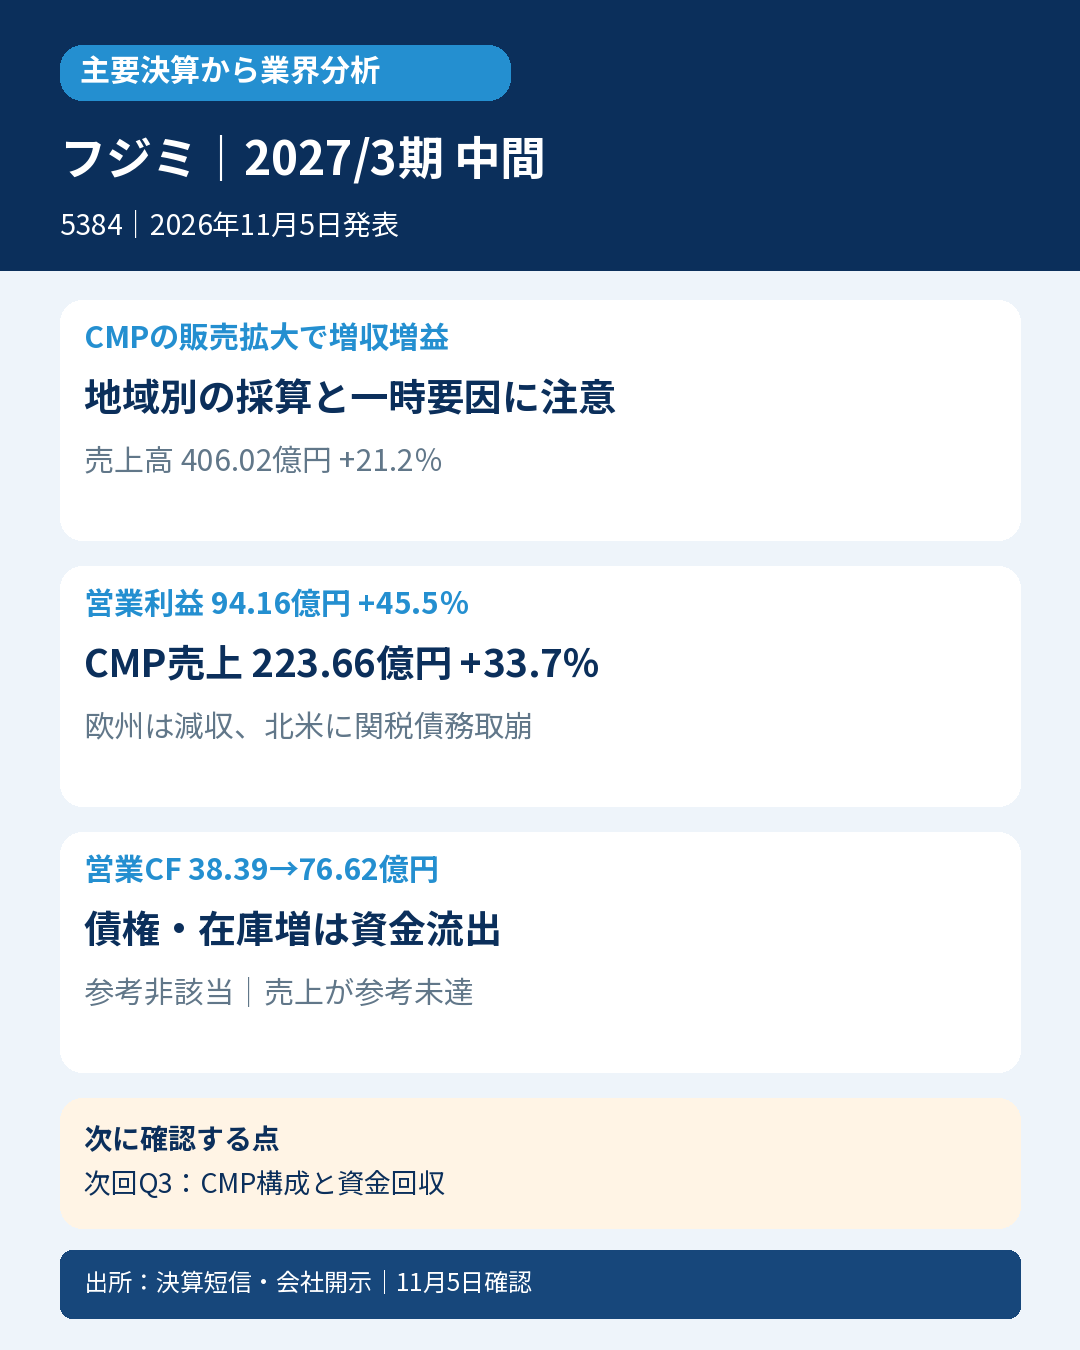
半導体の表面を平らにする研磨材のフジミインコーポレーテッド。中間期は先端ロジック・メモリ向けCMP製品が伸び、営業利益率が改善しました。ただし地域差があり、北米には関税債務の一部取崩しという一時要因も含まれます。
2027年3月期中間(2026年4月1日~9月30日)、日本基準・連結。売上406.02億円、21.2%増、営業利益94.16億円、45.5%増、営業利益率は約19.3%→23.2%へ改善。親会社帰属利益71.23億円、52.5%増、EPS96.01円でした。
用途別売上はCMP製品223.66億円、33.7%増。シリコンウェハー向けラッピング材41.98億円、13.1%増、ポリシング材71.40億円、3.1%増で、用途によって伸びが異なります。ハードディスク基板向け13.89億円、39.0%増には、前年の顧客プロセス改善に伴う在庫調整がなくなった効果もあります。
地域セグメントでは日本の営業利益72.79億円、31.1%増、アジア36.59億円、59.3%増。北米は3.69億円、107.0%増ですが、増収・製品構成の改善に加えて米国関税に係る債務の一部取崩しも寄与しました。これは関税還付金の現金受領と同じではありません。欧州売上は12.9%減で、全地域の需要が一様に回復したわけではありません。
営業CFは38.39億→76.62億円へ増加。売上債権増21.65億円、在庫増8.86億円は資金流出、仕入債務増12.35億円は流入でした。法人税支払27.92億円は前年19.77億円から増加。有形固定資産取得支出58.86億円は前年101.49億円より減りましたが、営業CFの増加とは別の投資活動です。
10月9日予想から通期売上825億→826億円、営業利益172.50億→176億円、EPS169.85→174.54円へ上方修正。売上の修正率0.1%と、利益修正率2.0%を分けて見ます。
会計士の読み方:消耗材の用途別需要と製品構成、地域別の一時要因を見れば、設備投資ブームだけでは分からない収益の質が見えます。次回の第3四半期決算では、CMPの用途構成、欧州需要、北米の取崩しを除く採算と債権・在庫の回収を確認します。一社の先端用途の伸びを半導体全用途へ一般化しません。
対象は会社公式製品ページで確認した「半導体用シリコンウェハー加工の世界トップシェア」。対象年・率・数量金額基準・調査機関は当該ページに明記なく、CMP全体や最新2026年の確定シェアへ広げません。厳格判定は発表前の直接市場コンセンサス未取得で対象外、次点判定はコンセンサス不存在未確認・翌年度12か月会社予想未公表で対象外。参考良好は発表前通期売上825億円・EPS169.85円の単純50%=412.50億円・84.925円に対し、売上未達・EPS超過のため非該当。単純按分・季節性未調整の参考値で、直接中間予算や市場予想と区別します。
2026年11月5日発表・同日確認。
一次出所:
https://www.release.tdnet.info/inbs/140120261102563003.pdf
https://www.release.tdnet.info/inbs/140120261105565865.pdf
https://www.fujimiinc.co.jp/service/silicon/index.html


コメント