ANA・JALの2027年3月期中間決算を、前年実額・増減率・利益率の変化から比較する。
2026年11月3日改訂:主要数値と前年同期比の横並び表、減益過程の分解を追加。各金額に単位を明記した。
ANAは日本基準、JALはIFRS。会計基準や費用の表示方法、事業構成が異なるため、利益率の数字だけで単純比較はできない。各社の前年からの変化を軸に、どこで利益が減ったかを確認する。
主要決算の横並び比較
連結・2026年4〜9月。各欄は前年同期→当期。金額は億円、EPSは円。増減率・率の差は公表金額から計算。
| 比較項目 | ANA(前年同期→当期) | JAL(前年同期→当期) |
|---|---|---|
| 売上高/売上収益 | 11,904.00億円 → 13,987.34億円 前年同期比 +17.5% |
9,839.20億円 → 10,989.80億円 前年同期比 +11.7% |
| 売上総利益 | 2,112.65億円 → 2,156.45億円 前年同期比 +2.1% |
同形式の開示なし 費用性質別表示のため比較不可 |
| 売上総利益率 | 17.75% → 15.42% 前年差 −2.33pt |
同形式の開示なし 費用性質別表示のため比較不可 |
| 営業利益 | 976.28億円 → 881.60億円 前年同期比 −9.7% |
1,064.11億円 → 672.12億円 前年同期比 −36.8% |
| 営業利益率 | 8.20% → 6.30% 前年差 −1.90pt |
10.82% → 6.12% 前年差 −4.70pt |
| 親会社帰属純利益 | 760.85億円 → 670.86億円 前年同期比 −11.8% |
676.47億円 → 390.66億円 前年同期比 −42.3% |
| 親会社帰属利益率 | 6.39% → 4.80% 前年差 −1.60pt |
6.88% → 3.55% 前年差 −3.32pt |
| 基本EPS(円) | 162.19円 → 145.91円 前年同期比 −10.0% |
150.11円 → 79.91円 前年同期比 −46.8% |
| 営業CF | 1,790.15億円 → 1,360.66億円 前年同期比 −24.0% |
1,583.89億円 → 1,600.57億円 前年同期比 +1.1% |
| 営業CFマージン | 15.04% → 9.73% 前年差 −5.31pt |
16.10% → 14.56% 前年差 −1.53pt |
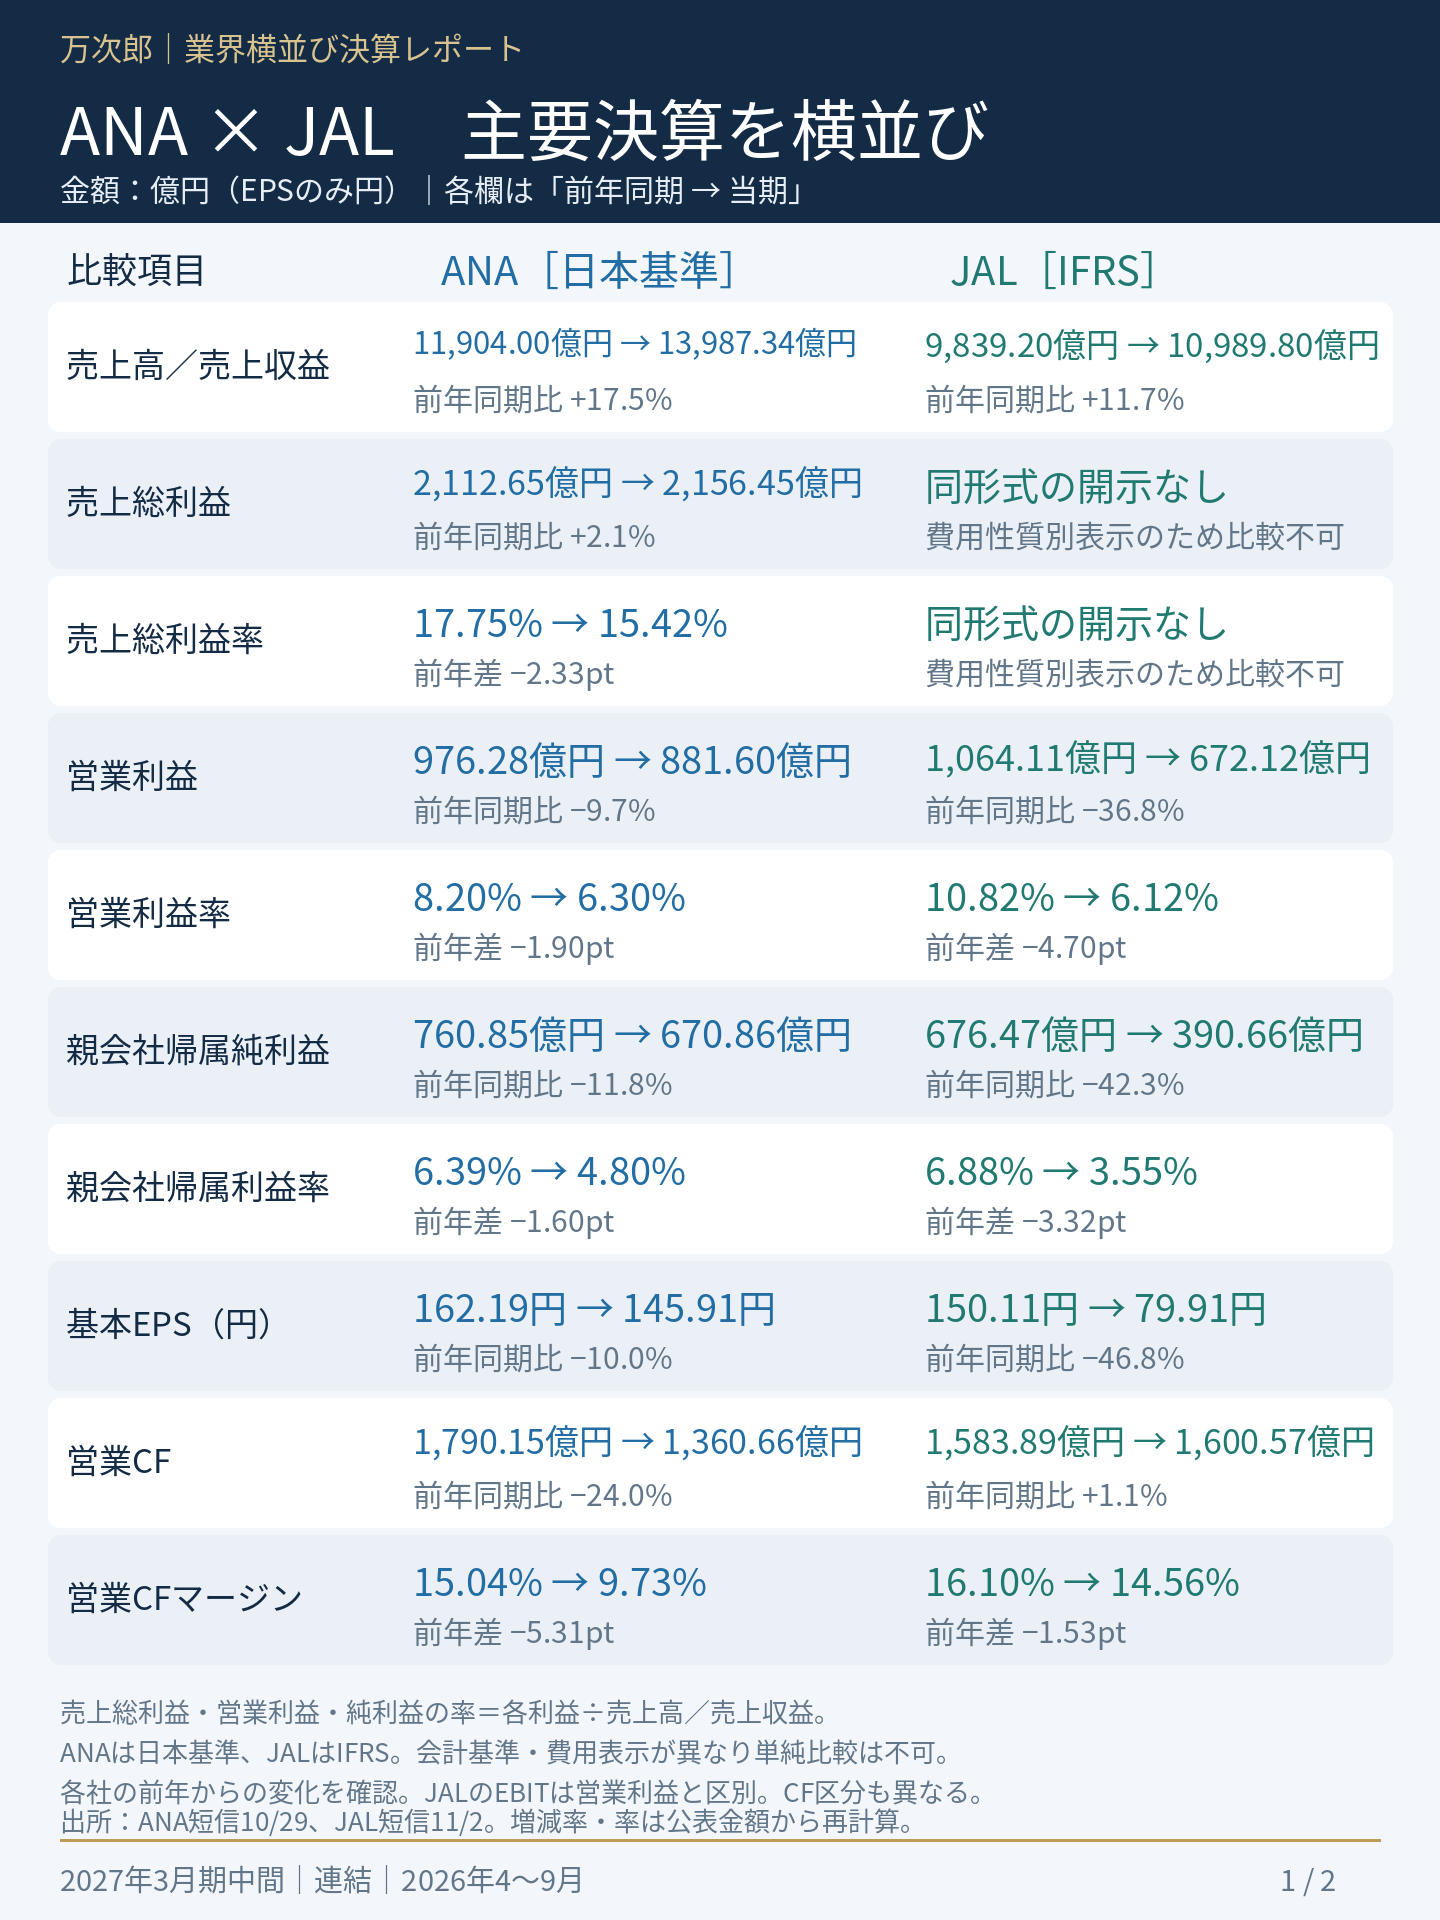
売上はANA+17.5%、JAL+11.7%。ただし利益は減少
売上はANAが11,904.00→13,987.34億円、JALが9,839.20→10,989.80億円。
営業利益はANAが976.28→881.60億円(−9.7%)、JALが1,064.11→672.12億円(−36.8%)でした。
営業利益率はANAが8.20→6.30%(−1.90pt)、JALが10.82→6.12%(−4.70pt)。前年はJALが2.61pt高かったものの、当期の差はANAが0.19pt高い水準まで縮小しています。
この変化を、利益が減った過程に分けて見ます。
ANA:売上の伸びが、粗利益の伸びにつながりにくかった
売上は2,083.34億円増えた一方、売上総利益は2,112.65→2,156.45億円と43.80億円増(+2.1%)にとどまりました。売上原価の伸びが増収率を上回り、粗利率は17.75→15.42%(−2.33pt)。
そこに販管費が138.48億円増え、営業利益は94.68億円減少しました。
粗利益増43.80 − 販管費増138.48 = 営業減益94.68億円。
販管費率は9.55→9.11%と0.43pt改善しています。したがって、利益率低下の中心は販管費率の悪化ではなく、粗利率の低下です。航空事業の燃油費・燃料税は2,233→3,601億円。燃油高の影響に加え、前年第2四半期から連結したNCAの費用・収入も含みます。
JAL:増収を上回る費用増に、その他の収入減が重なった
増収1,150.60億円に対し、営業費用は1,474.17億円増(+16.5%)。このうち航空燃油費の増加が918.06億円で、費用増の約62%を占めます。さらに「その他の収入」が68.41億円減少し、営業利益は391.99億円減少しました(公表値の端数差あり)。
売上に対する営業費用の比率は90.54→94.47%と3.93pt上昇し、その他の収入の比率は1.35→0.59%と0.76pt低下。両方が営業利益率の4.70pt低下につながっています。
JALは費用を性質別に表示しており、ANAと同形式の売上総利益・粗利率は開示していません。
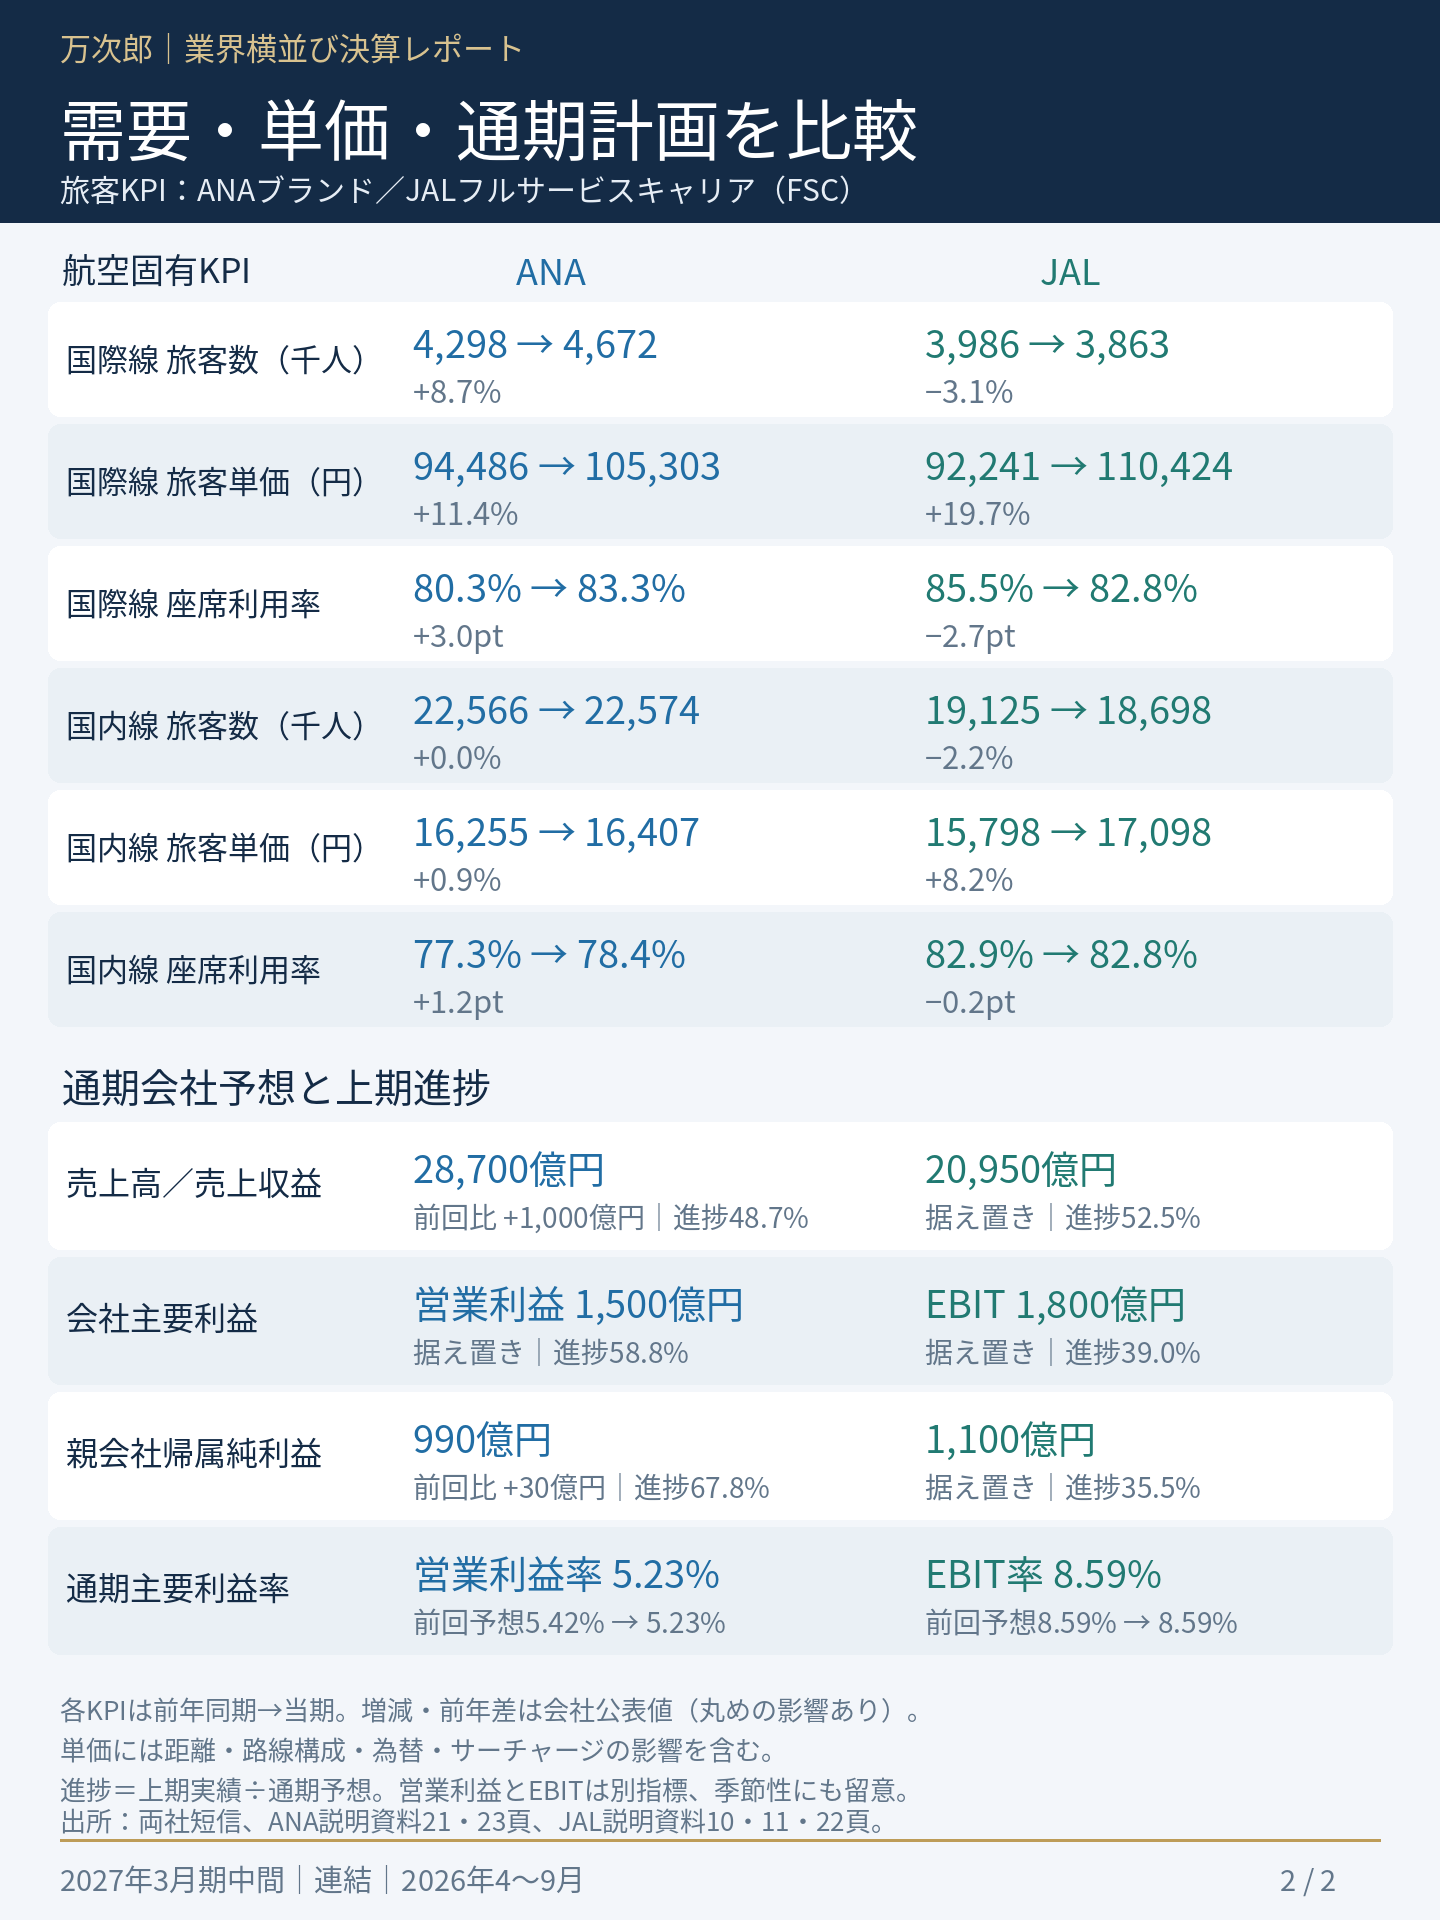
増収の中身:ANAは国際線の数量も増加、JALは単価上昇が支え
国際線はANAが旅客数+8.7%、単価+11.4%、利用率83.3%(+3.0pt)。JALは旅客数−3.1%、単価+19.7%、利用率82.8%(−2.7pt)でした。
国内線も、ANAの旅客数はほぼ横ばい・単価+0.9%に対し、JALは旅客数−2.2%・単価+8.2%。JALは数量減の中でも単価を伸ばしていますが、それでも上期全体では費用増を吸収しきれていません。
ただし単価上昇には路線・距離・クラス構成、為替、燃油サーチャージも影響します。ANAの連結増収にはNCAの連結期間差もあり、増収率だけで既存事業の成長力を順位付けできません。
営業CF:JALは維持、ANAは減少。ただし内訳まで確認
営業CFはANAが1,790.15→1,360.66億円(−24.0%)、JALが1,583.89→1,600.57億円(+1.1%)。CFマージンはANA15.04→9.73%、JAL16.10→14.56%と、両社とも低下しました。
ANAは税金の現金支払が56.15→359.52億円に増えたことも減少要因。JALは債権回収や債務・契約負債の増加が支えており、減益でもCFが保たれた背景には資金の受払時期もあります。利息・配当のCF区分にも両社差があります。
通期:ANAの売上上方修正を、採算改善と同一視しない
ANAは売上予想を27,700→28,700億円に引き上げましたが、営業利益1,500億円は据え置き。予想営業利益率は5.42→5.23%に低下します。
JALは売上20,950億円、EBIT1,800億円、親会社利益1,100億円を据え置き。上期EBIT進捗は39.0%で、計画達成には下期EBIT1,098.28億円が必要です。下期の単価・費用負担の改善を確認したいところです。
会計士の読み方:ANAでは粗利率の回復、JALでは単価上昇が費用率の改善につながるかが焦点。増収率と現在の利益率だけでなく、利益率が動いた過程と、通期計画が求める下期の稼ぎ方まで見ます。
※営業利益率=営業利益÷売上高/売上収益。JALの会社指標EBITは営業利益と別です。日本基準/IFRSで損益・リースの扱いなどに差があり、当期の0.19pt差だけで本業効率の優劣を断定しません。差は丸め前の数値から算出。KPIはANAブランド/JALのFSC。
一次出所
一次出所:ANA 10/29、JAL 11/2の決算短信・決算説明資料。
ANA短信:https://www.anahd.co.jp/group/pr/pdf/20261029-1-1.pdf
ANA説明資料:https://www.ana.co.jp/group/investors/data/kessan/pdf/2026_10_1.pdf
JAL短信:https://www.release.tdnet.info/inbs/140120261102562314.pdf
JAL説明資料:https://www.jal.com/sites/ja/investor/library/results_briefing/pdf_sites/fy2026q2_1102ja.pdf


コメント