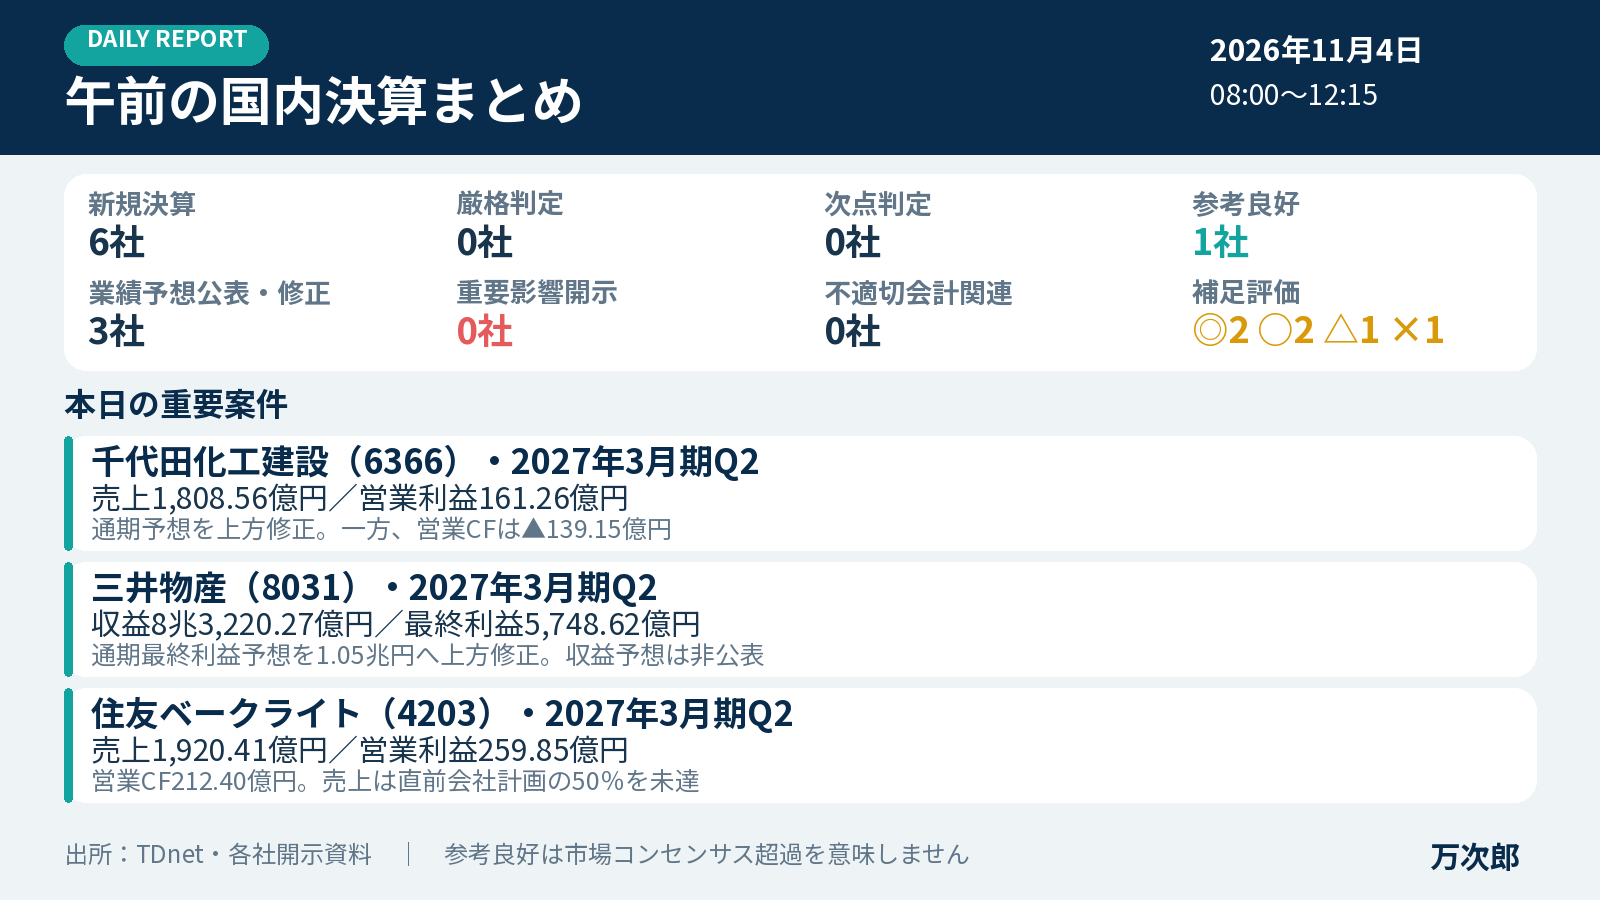
千代田化工建設は営業利益161.26億円を計上した一方、営業キャッシュ・フローは▲139.15億円でした。三井物産は親会社株主帰属利益5,748.62億円で、通期予想を1兆500億円へ上方修正。利益の大きさと現金化の動きは分けて確認したい午前でした。
投資家向けの重要な変化
- 千代田化工建設(6366):売上高1,808.56億円、営業利益161.26億円、EPS51.43円。旧通期計画の50%水準を売上高・EPSとも上回りましたが、営業CFは▲139.15億円です。
- 三井物産(8031):収益8兆3,220.27億円、親会社株主帰属利益5,748.62億円、EPS202.88円。通期の親会社株主帰属利益予想を1兆500億円へ上方修正しました。直接比較できる通期収益予想は公表されていません。
- 住友ベークライト(4203):売上収益1,920.41億円、営業利益259.85億円、EPS222.94円、営業CF212.40億円。利益とキャッシュ創出は堅調ですが、売上収益は直前の通期計画の50%水準を下回りました。
集計結果
- 集計期間:2026年11月4日 08:00~12:15(日本時間)
- 正式な新規決算:6社(6社すべての判定と保存を確認)
- 厳格判定:該当0社/対象外6社
- 次点判定:該当0社/対象外6社
- 参考良好:1社/非該当4社/対象外1社
- 業績予想の公表・修正:3社
- 重要影響開示:0社
- 不適切会計関連:0社
- 補足評価:◎2社/○2社/△1社/×1社
全社比較
| 企業 | 時刻・対象期 | 会計基準 | 売上高・収益 | 営業利益 | EPS | 営業CF | 判定 |
|---|---|---|---|---|---|---|---|
| 伊藤ハム米久HD(2296) | 12:00・Q2 | 日本基準・連結 | 5,390.84億円 | 115.60億円 | 132.20円 | 10.13億円 | 厳格対象外/次点対象外/参考非該当 |
| カカクコム(2371) | 12:00・Q2 | IFRS・連結 | 525.06億円 | 137.35億円 | 46.81円 | 135.34億円 | 厳格対象外/次点対象外/参考非該当 |
| 千代田化工建設(6366) | 12:00・Q2 | 日本基準・連結 | 1,808.56億円 | 161.26億円 | 51.43円 | ▲139.15億円 | 厳格対象外/次点対象外/参考良好 |
| 三井物産(8031) | 12:00・Q2 | IFRS・連結 | 8兆3,220.27億円 | 非開示 | 202.88円 | 2,234.01億円 | 厳格対象外/次点対象外/参考対象外 |
| 住友ベークライト(4203) | 11:30・Q2 | IFRS・連結 | 1,920.41億円 | 259.85億円 | 222.94円 | 212.40億円 | 厳格対象外/次点対象外/参考非該当 |
| アクシアル リテイリング(8255) | 11:30・Q2 | 日本基準・連結 | 1,499.95億円 | 64.31億円 | 49.35円 | 75.69億円 | 厳格対象外/次点対象外/参考非該当 |
各社の確認ポイント
伊藤ハム米久ホールディングス(2296)
売上高は旧通期計画1兆400億円の50%水準を上回りましたが、EPSは旧計画325.99円の50%水準を下回りました。同日公表の新しい通期計画は売上高1兆1,200億円、EPS317.09円です。次は価格改定と原材料コストが利益率へどう波及するかを確認します。
カカクコム(2371)
売上収益525.06億円、営業利益137.35億円、営業CF135.34億円。直前のQ2会社予想に対して売上収益は下回り、EPSは上回りました。利益とキャッシュの近さを維持できるか、下期の費用投入と事業別の伸びを確認します。
千代田化工建設(6366)
旧通期計画の50%水準を売上高・EPSとも上回り、参考良好としました。ただし営業CFは▲139.15億円で、利益と資金回収の差が大きい点が重要です。同日公表の新しい通期計画は売上高4,000億円、EPS88.42円。今後は案件進捗と運転資金の回収を確認します。
三井物産(8031)
親会社株主帰属利益5,748.62億円、営業CF2,234.01億円。通期利益予想は1兆500億円へ上方修正されました。直接比較できる通期収益予想がないため参考判定は対象外です。資源価格や一時要因と、セグメント別の基礎収益を分けて確認します。
住友ベークライト(4203)
営業利益259.85億円、営業CF212.40億円。EPSは直前計画の50%水準を上回りましたが、売上収益は下回ったため参考非該当です。利益率の改善が数量・価格・製品構成のどこから生じたかを確認します。
アクシアル リテイリング(8255)
売上高は直前計画の50%水準に5百万円届かず、EPSは上回りました。小さな差でも同額以上という判定条件を満たさないため参考非該当です。食品スーパーの既存店動向と粗利率、人件費・物流費の推移を確認します。
会計士が気になった点
利益と営業CFの方向が一致する会社と、大きく乖離する会社が同じ午前枠に並びました。日本基準とIFRS、事業構造、対象指標が異なるため単純な順位付けはせず、各社の直前計画と同じ基準で比較しています。
参考良好は、会社の直前通期計画を単純に50%換算した季節性未調整の参考比較であり、市場コンセンサス超過を意味しません。厳格・次点は必要な直接比較情報が揃わないため対象外とし、非該当と混同していません。数値は各社の発表時点。投資判断はご自身で行ってください。


コメント