公開時期について:本記事は2026年10月29日発表の決算を分析したものです。外部接続の利用上限によりブログへの掲載が遅れ、2026年10月30日の公開となりました。
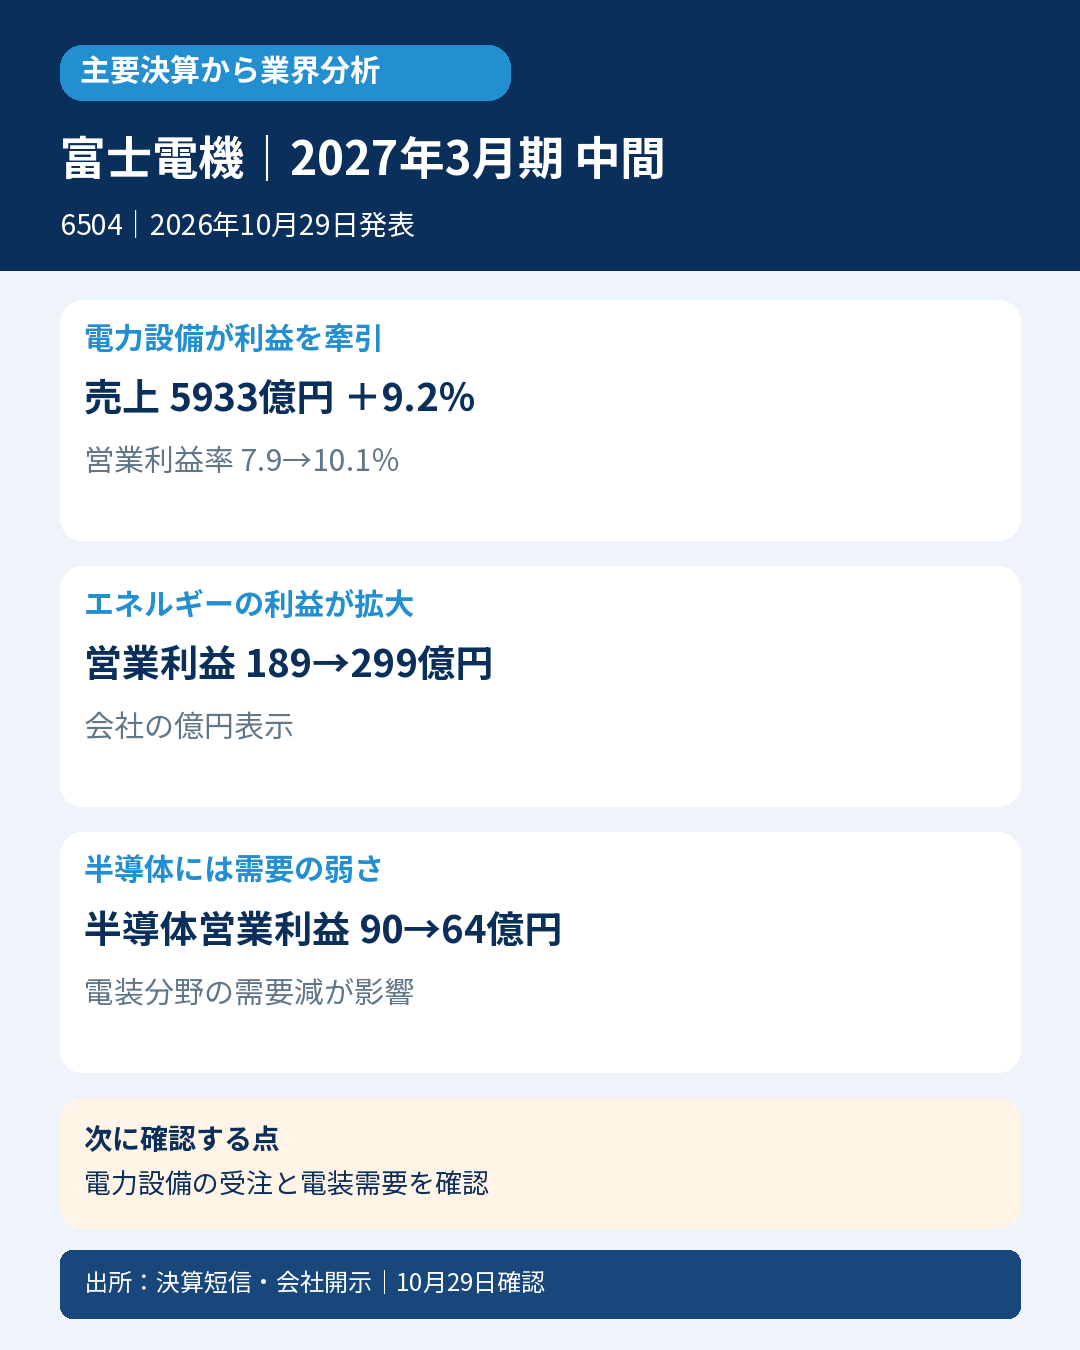
変圧器・電源設備やパワー半導体を供給する富士電機。中間決算はデータセンター・電力設備の需要が増益を支えました。一方、電装用半導体には弱さが残り、AI関連という言葉だけで全事業をまとめられません。
目次
主要な事実・数字
売上高5933.23億円、前年同期比9.2%増、営業利益598.15億円、39.9%増。営業利益率は約7.9%から10.1%へ上昇しました。
エネルギーの営業利益は189→299億円、インダストリーは111→209億円へ増加(会社の億円表示)。
半導体の営業利益は90→64億円へ減少。会社は電装分野の需要減を説明しています。親会社帰属利益421.16億円には政策保有株式の売却益も寄与しました。
会計士の読み方
電力・設備関連の増収で固定費や原材料負担を吸収した一方、半導体や食品流通の採算は別方向です。また株式売却益で伸びる純利益は、継続的な営業利益と分けて読みます。
業界への示唆
GX・データセンター設備投資の強さが示唆されますが、半導体の最終用途によって需要は異なります。同社の受注・製品構成の効果もあり、半導体市場全体の回復とは断定できません。
次に確認する点
電力設備の受注と電装需要を確認。
対象・選定根拠
対象:富士電機(6504)、2027年3月期中間期(2026年4~9月)。日本基準・連結。発表:2026年10月29日15:30。
選定根拠:発表時点の日経225構成企業。市場シェア首位の推定を要せず選定。
通常判定とは独立した業界分析です。
一次資料
- https://www.release.tdnet.info/inbs/140120261019552779.pdf
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225
確認:2026年10月29日15:55。


コメント