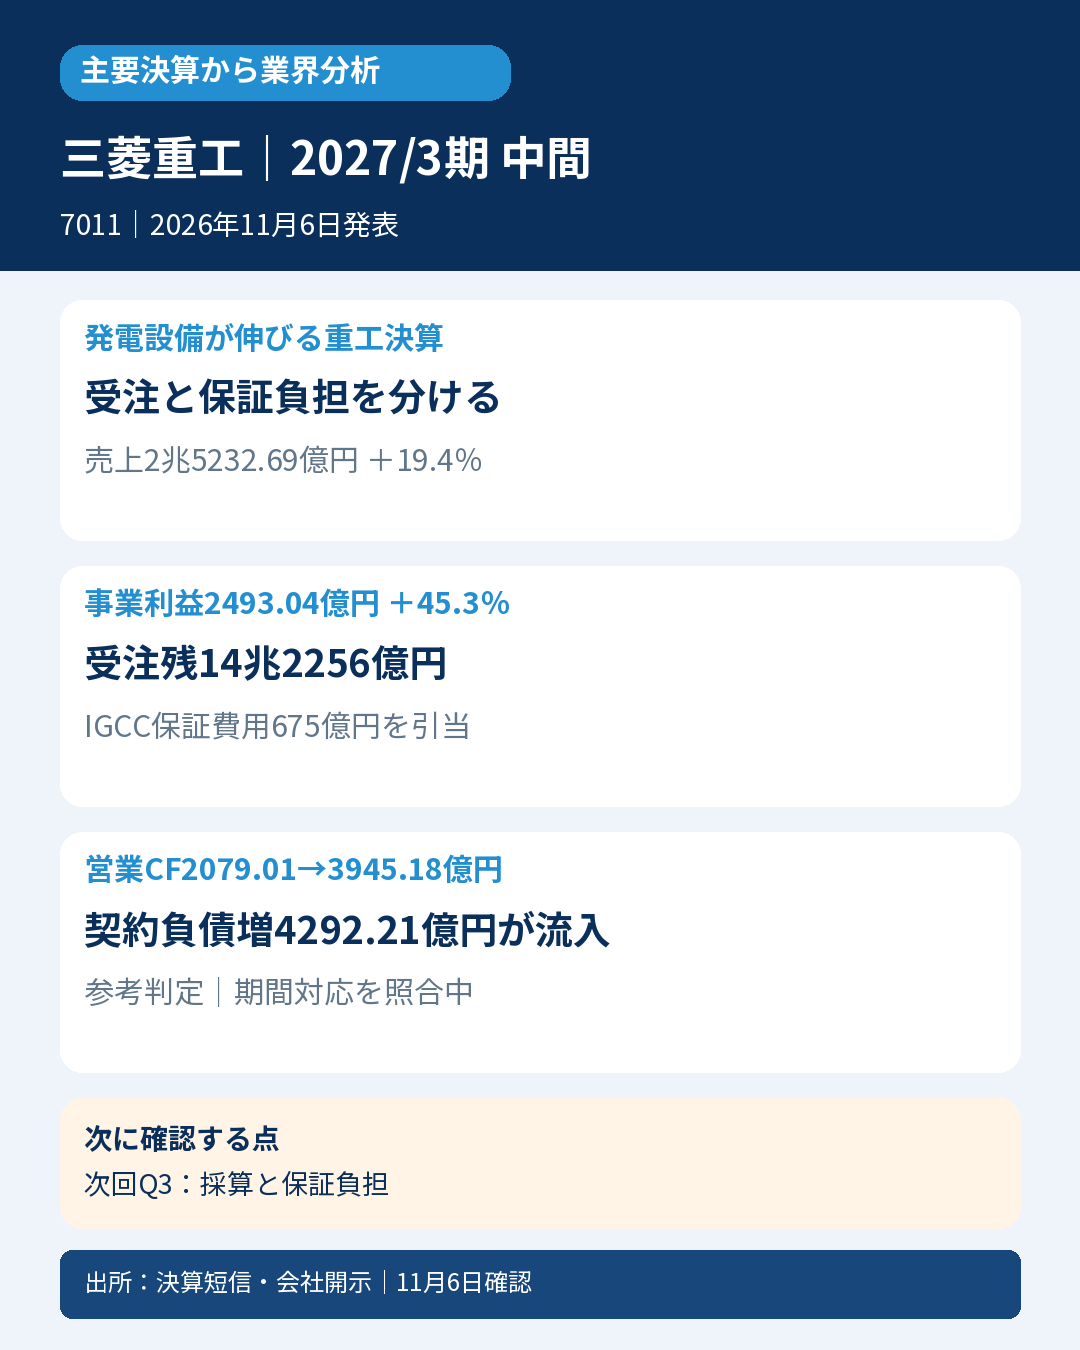
ガスタービン発電設備や原子力、防衛装備の三菱重工。発電設備の需要と採算改善が増益を支えましたが、過去に納入したIGCCプラントの製品保証費用も計上しました。受注拡大、将来の保証負担、前受け資金を分けて読む決算です。
2027年3月期中間(2026年4月1日~9月30日)、IFRS・連結。売上収益2兆5232.69億円、19.4%増、会社定義の事業利益2493.04億円、45.3%増。事業利益率は約8.1%から9.9%へ改善しました。基本EPS60.49円は前年34.21円。売上・事業利益はロジスネクストを除く継続事業、純利益・EPSは非継続事業を含み、同じ範囲の指標とはみなしません。
受注高3兆6125億円、9.0%増、受注残14兆2256億円。エナジー事業利益は807億円から1451億円へ増え、GTCCや原子力が寄与しました。一方、航空・防衛・宇宙は売上増でも受注が5450億円から2968億円へ減少。大型案件の受注時期と売上計上はずれるため、受注減だけで需要悪化と断定しません。
勿来・広野IGCCの今後の部品交換等に備える製品保証費用675億円を引当計上。会社説明のIGCC一時費用約700億円という丸めた集計と区別します。利益増減分析には為替の220億円押上げ、アセットマネジメントの増益50億円も含まれ、本業の数量・採算改善だけではありません。
営業CFは2079.01億円から3945.18億円へ増加。契約負債の増加4292.21億円は資金流入、棚卸資産・前渡金増2526.08億円は流出です。前受けによる現金増は将来の工事履行義務を伴い、受注残をそのまま売上や自由に使える利益へ置き換えません。通期売上は5.4兆円から6兆円、事業利益5400億円から6000億円へ上方修正しました。
会計士の読み方:電力設備の増産・採算改善と、保証費用の将来支払、前受けを含む運転資金をつなげます。次回Q3ではエナジーの利益率、受注残の売上化、保証見積りと実支払を確認。一社の受注を重工業全体の需要とは断定しません。対象根拠は発表時点の日経225。厳格は発表前の直接市場コンセンサス未取得、次点は翌年度12か月会社予想未公表・コンセンサス不存在未確認で対象外。参考判定は発表前計画の期間対応範囲の最終照合を調査キューへ残し、推測で確定しません。
2026年11月6日発表・同日確認。一次出所:
- https://www.release.tdnet.info/inbs/140120261102562991.pdf
- https://www.release.tdnet.info/inbs/140120261102562993.pdf
- https://www.release.tdnet.info/inbs/140120261102562996.pdf
- https://www.release.tdnet.info/inbs/140120261102563024.pdf
- https://power.mhi.com/jp/products/gtcc
- https://indexes.nikkei.co.jp/nkave/index/component?idx=nk225


コメント