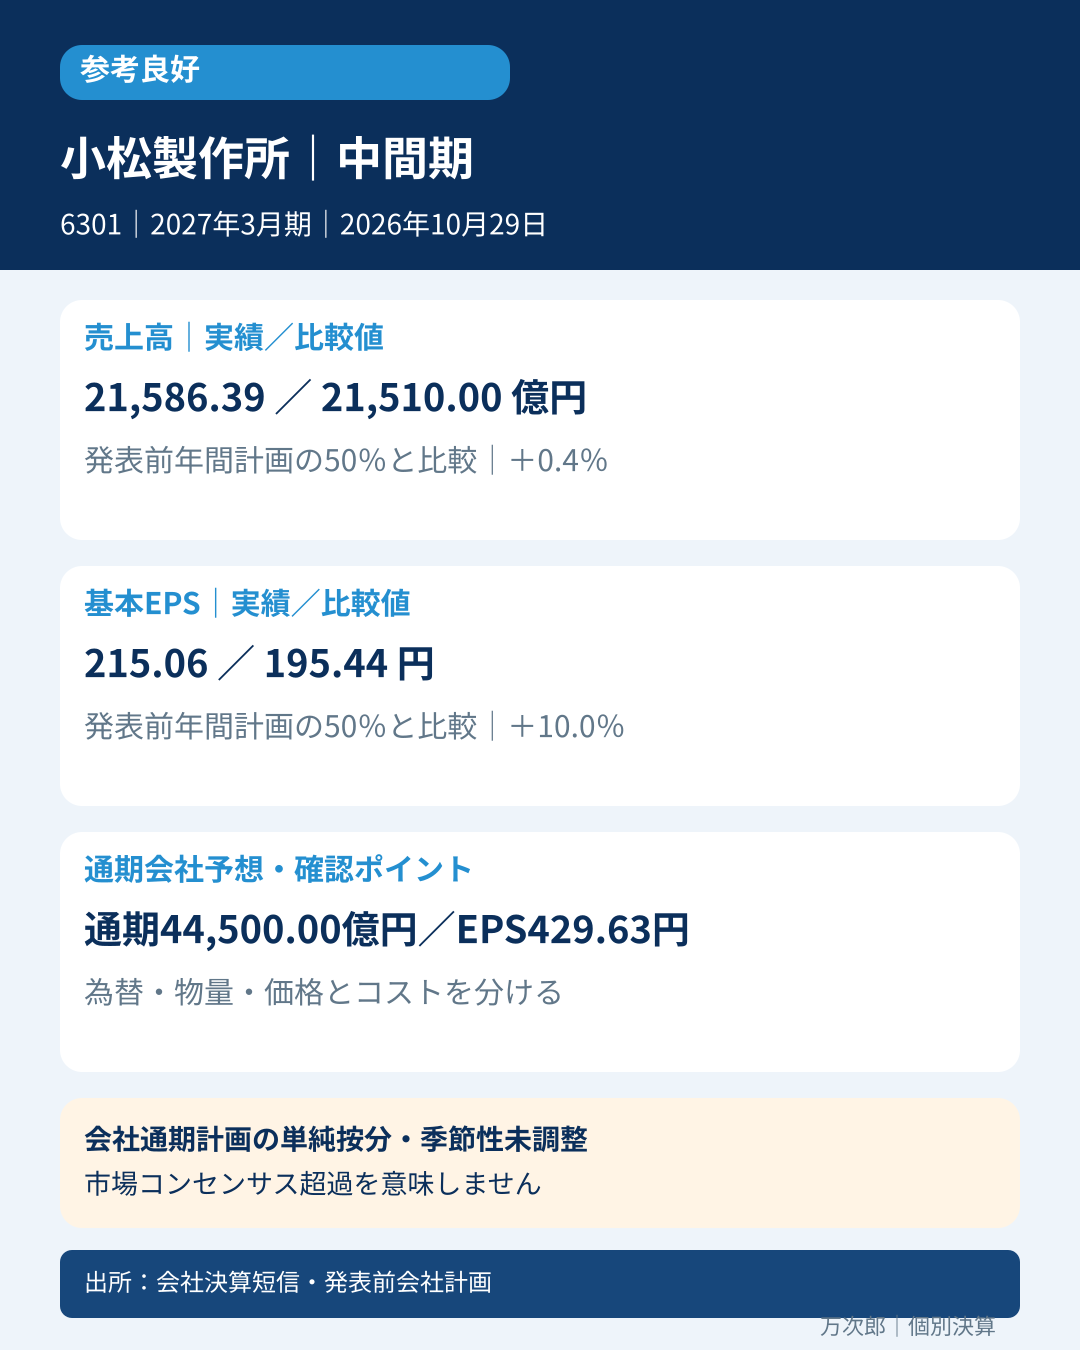
コマツの中間期は売上高14.1%増、営業利益3.5%増でした。売上高と基本EPSは発表前の年間会社計画の50%に相当する参考値をともに上回りました。
主要数値|2027年3月期中間期(2026年4月1日~9月30日、米国基準・連結)
売上高21,586.39億円、営業利益2,866.25億円、親会社帰属利益1,919.16億円、基本EPS215.06円。
会計士が気になった点
営業CFは1,393.12億円の収入で、親会社帰属利益1,919.16億円とは分けて確認します。会社は建設機械・車両で円安、物量増、販売価格改善が増収に寄与した一方、コスト増が利益を圧迫したと説明しています。次は為替影響を除いた販売と、コスト上昇を価格へ転嫁できるかを確認します。この会社の開示から読める範囲です。
参考良好の比較根拠
比較元:2026-07-29公表の発表前有効年間会社計画。
売上高:年間43,020.00億円×50%=21,510.00億円→実績21,586.39億円、差額+76.39億円(+0.4%)。
基本EPS:年間390.87円×50%=195.435円→実績215.06円、差額+19.625円(+10.0%)。
会社通期計画の単純按分・季節性未調整で、会社の直接中間予算や市場コンセンサス超過を意味しません。比較は丸め前の値で計算しています。
発表前の直接中間売上高・EPS予想は、Q1短信の予想表に公表されていません。
発表時の当年度通期会社予想:売上高44,500.00億円/基本EPS429.63円。発表前比較元を当日新予想へ替えていません。
判定結果
厳格判定:対象外(発表前直接市場コンセンサス未取得)。
次点判定:対象外(コンセンサス不存在未確認・翌年度12か月会社予想未公表)。
参考良好:該当。
出所:https://www.release.tdnet.info/inbs/140120261029559357.pdf
比較元:https://www2.jpx.co.jp/disc/63010/140120260729501830.pdf
確認:2026年10月29日。


コメント